Domain bdpd.de kaufen?
Wir ziehen mit dem Projekt
bdpd.de um.
Sind Sie am Kauf der Domain
bdpd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bdpd.de kaufen?
Ist die Unfallversicherung eine Sachversicherung?
Ist die Unfallversicherung eine Sachversicherung? Nein, die Unfallversicherung ist keine Sachversicherung, sondern eine Personenversicherung. Sie dient dazu, den Versicherten finanziell abzusichern, falls dieser durch einen Unfall gesundheitliche Schäden erleidet. Im Gegensatz dazu schützt eine Sachversicherung materielle Güter wie Gebäude, Hausrat oder Fahrzeuge vor Schäden durch bestimmte Risiken. Die Unfallversicherung deckt hauptsächlich die Folgen von Unfällen ab, unabhängig davon, ob sie zu Hause, bei der Arbeit oder in der Freizeit passieren. Sachversicherungen hingegen schützen vor Schäden an materiellen Gütern durch bestimmte Risiken wie Feuer, Diebstahl oder Naturkatastrophen. **
Ist eine Unfallversicherung eine Sachversicherung?
Eine Unfallversicherung ist eine spezielle Form der Personenversicherung, die finanzielle Leistungen im Falle eines Unfalls bietet. Im Gegensatz dazu deckt eine Sachversicherung Schäden an Sachwerten wie Gebäuden, Fahrzeugen oder Hausrat ab. Obwohl beide Arten von Versicherungen finanzielle Sicherheit bieten, unterscheiden sie sich in ihrem Leistungsumfang und den versicherten Risiken. Eine Unfallversicherung konzentriert sich ausschließlich auf Unfälle und deren Folgen für die versicherte Person, während eine Sachversicherung Sachschäden abdeckt, die durch verschiedene Ursachen entstehen können. **

Ähnliche Suchbegriffe für Einstellung
Top-Angebote
Produkte zum Begriff Einstellung:
-
Kreitz, Isabel: Die letzte EinstellungDie letzte Einstellung , Berlin, Spätsommer 1944: Heinz Hoffmann lebt seit elf Jahren als 'verbotener Autor' in der inneren Emigration, als ein Luftangriff seine Wohnung zerstört und er Zuflucht bei seiner ehemaligen Geliebten Erika Harms suchen muss. Die UFA- Mitarbeiterin bringt ihn ins Spiel, als händeringend ein Ghostwriter für das Drehbuch eines vom NS-Propagandaministerium dringlichst angeforderten 'Durchhaltefilms' gesucht wird. Durch Widrigkeiten und staatliche Repressalien mürbe geworden, lässt Heinz sich schließlich darauf ein... Als die Filmproduktion dauerhafter Bombardierungen wegen von Babelsberg aufs Land verlegtwird, finden sich auch Heinz und Erika unter denGlücklichen, die mitreisen dürfen. Und während in ihrem Potemkinschen Dorf bald niemand mehr weiß, ob ihr Tun angesichts der auch hier nahenden Alliierten noch zielführend ist, ringt Heinz Hoffmann mit seinem Gewissen: Wie sehr ist er um des Überlebens willen ein Teil des national-sozialistischen Systems geworden? Mitreißend und in grandios-atmosphärischen Zeichnungen erzählt e.o.plauen-Preisträgerin Isabel Kreitz angelehnt an die Biografien Erich Kästners und weiterer Kulturschaffender eine Geschichte über Künstler:innen in der Diktatur, innere Emigration und den letzten Film des 'Dritten Reichs'. , Differentiallager > Differentiale & Teile , Erscheinungsjahr: 20250512, Autoren: Kreitz, Isabel, Seitenzahl/Blattzahl: 304, Keyword: 2. Weltkrieg; 3. Reich; Babelsberg; Comic; Durchhaltefilm; Erich Kästner; Exil; Filmproduktion; Geschichte; Graphic Novel; innere Emigration, Fachschema: Comic / Graphic Novel~Graphic Novel, Fachkategorie: Comics im europäischen Stil / Tradition, Warengruppe: HC/Belletristik/Humor/Cartoons/Comics, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 246, Breite: 175, Höhe: 31, Gewicht: 1052, Produktform: Gebunden, Genre: Belletristik,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
-
Was sind die wichtigsten Unterschiede zwischen Haftpflichtversicherung und Sachversicherung?
Die Haftpflichtversicherung deckt Schäden ab, die man anderen zufügt, während die Sachversicherung Schäden an eigenen Sachen abdeckt. Die Haftpflichtversicherung schützt vor finanziellen Ansprüchen Dritter, die Sachversicherung vor Schäden an eigenen Besitztümern. Die Haftpflichtversicherung ist in vielen Fällen gesetzlich vorgeschrieben, während die Sachversicherung optional ist. **
-
Was sind die gängigen Prozesse und Verfahren zur Schadenregulierung in den Bereichen Versicherung, Recht und Finanzen?
In der Versicherungsbranche erfolgt die Schadenregulierung in der Regel durch die Einreichung eines Schadensberichts durch den Versicherungsnehmer, gefolgt von einer Überprüfung des Schadens durch den Versicherer und einer anschließenden Auszahlung des Schadensbetrags. Im Bereich des Rechts werden Schadenregulierungsverfahren oft durch gerichtliche Auseinandersetzungen oder außergerichtliche Vergleiche geregelt, wobei die Parteien versuchen, eine Einigung über die Schadensregulierung zu erzielen. Im Finanzbereich können Schadenregulierungsverfahren durch die Einreichung von Ansprüchen bei Finanzinstituten oder durch die Beteiligung an Schlichtungsverfahren geregelt werden, um eine angemessene Entschädigung für den erlittenen Schaden zu **

Was sind die gängigen Prozesse und Verfahren zur Schadenregulierung in den Bereichen Versicherung, Recht und Finanzen?
In der Versicherungsbranche erfolgt die Schadenregulierung in der Regel durch die Einreichung eines Schadensberichts durch den Versicherungsnehmer, gefolgt von einer Prüfung und Bewertung des Schadens durch das Versicherungsunternehmen. Anschließend wird die Schadenshöhe festgelegt und die Entschädigung an den Versicherungsnehmer ausgezahlt. Im Bereich des Rechts werden Schadenregulierungen oft durch gerichtliche Verfahren geregelt, bei denen die Parteien ihre Ansprüche und Beweise vor Gericht vorbringen. Die Richter treffen dann eine Entscheidung über die Schadensregulierung, die von den Parteien akzeptiert werden muss. Im Finanzbereich können Schadenregulierungen durch verschiedene Verfahren erfolgen, wie z.B. durch Verhandlungen zwischen den beteiligten **
Was sind die gängigen Praktiken und Prozesse zur Schadenregulierung in den Bereichen Versicherung, Recht und Finanzen?
Die gängigen Praktiken und Prozesse zur Schadenregulierung in den Bereichen Versicherung, Recht und Finanzen umfassen die Meldung des Schadens an die Versicherung oder den rechtlichen Vertreter, die Bereitstellung von relevanten Unterlagen und Informationen zur Schadensregulierung, die Bewertung des Schadens durch die Versicherung oder den rechtlichen Vertreter und die anschließende Auszahlung der Entschädigung oder die Durchführung rechtlicher Schritte zur Schadensregulierung. Dabei werden die geltenden Gesetze, Vertragsbedingungen und finanziellen Richtlinien berücksichtigt, um eine faire und angemessene Regulierung des Schadens zu gewährleisten. Zudem können auch Verhandlungen zwischen den beteiligten Parteien sowie die Einbeziehung von Gutachtern und Expert **
Top-Angebote
Produkte zum Begriff Einstellung:
-
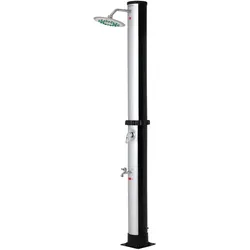
Monzana Deuba Solardusche Stufenlose EinstellungWellness mit der Kraft der Sonne Die Solardusche von MONZANA® bringt Erfrischung direkt in den Garten. Der 35 Liter Wassertank erwärmt sich durch Sonnenenergie bis auf 60 °C , ideal, um sich nach dem Sonnenbaden oder vor dem Sprung in den Pool abzuduschen. Der große, schwenkbare Regenduschkopf und eine Seifenablage sorgen für ein entspanntes Duscherlebnis. Am separaten Wasserhahn können bequem Füße abgespült oder Gießkannen befüllt werden. Die Dusche steht stabil auf einer massiven Kunststoffbasis und ist für den langfristigen Einsatz im Garten ausgelegt. Eine hochwertige Abdeckung mit TPU-Beschichtung, wasserdichtem Reißverschluss und Kordelzug schützt zuverlässig vor UV-Strahlung und Regen. Im Winter kann die Dusche sauber in der Hülle eingelagert werden. Produktvorteile: 35 L Wassertank Wassererwärmung bis 60 °C ohne Strom UV- und wetterbeständig Großer Duschkopf Separater Wasserhahn Einstellbare Wassertemperatur Wasserablassschraube zum schnellen Entwässern Für handelsübliche Gartenschläuche geeignet Armaturen in Chrome-Optik Einfache Montage Zum Überwintern zerlegbar Mit Abdeckhülle Technische Daten: Höhe Solardusche: 216 cm ⌀ Regenduschkopf: 16,5 cm, 360° schwenkbar Wassertankinhalt: 35 Liter Max. Wassertemperatur: 60 °C Material Solardusche: PVC, ABS, Aluminium Material Fußteil: Aluminium Material Seifenablage: Edelstahl Maße Abdeckung: 230 x 70 cm Material Abdeckung: 100 % Polyester 420D Oxford mit TPU-Beschichtung Farbe Solardusche: Schwarz, Chrome-Optik Farbe Abdeckung: Schwarz Lieferumfang: 1 x Solargartendusche mit Montagematerial, Teflon Dichtungsband, Anleitung129,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kreitz, Isabel: Die letzte EinstellungDie letzte Einstellung , Berlin, Spätsommer 1944: Heinz Hoffmann lebt seit elf Jahren als 'verbotener Autor' in der inneren Emigration, als ein Luftangriff seine Wohnung zerstört und er Zuflucht bei seiner ehemaligen Geliebten Erika Harms suchen muss. Die UFA- Mitarbeiterin bringt ihn ins Spiel, als händeringend ein Ghostwriter für das Drehbuch eines vom NS-Propagandaministerium dringlichst angeforderten 'Durchhaltefilms' gesucht wird. Durch Widrigkeiten und staatliche Repressalien mürbe geworden, lässt Heinz sich schließlich darauf ein... Als die Filmproduktion dauerhafter Bombardierungen wegen von Babelsberg aufs Land verlegtwird, finden sich auch Heinz und Erika unter denGlücklichen, die mitreisen dürfen. Und während in ihrem Potemkinschen Dorf bald niemand mehr weiß, ob ihr Tun angesichts der auch hier nahenden Alliierten noch zielführend ist, ringt Heinz Hoffmann mit seinem Gewissen: Wie sehr ist er um des Überlebens willen ein Teil des national-sozialistischen Systems geworden? Mitreißend und in grandios-atmosphärischen Zeichnungen erzählt e.o.plauen-Preisträgerin Isabel Kreitz angelehnt an die Biografien Erich Kästners und weiterer Kulturschaffender eine Geschichte über Künstler:innen in der Diktatur, innere Emigration und den letzten Film des 'Dritten Reichs'. , Differentiallager > Differentiale & Teile , Erscheinungsjahr: 20250512, Autoren: Kreitz, Isabel, Seitenzahl/Blattzahl: 304, Keyword: 2. Weltkrieg; 3. Reich; Babelsberg; Comic; Durchhaltefilm; Erich Kästner; Exil; Filmproduktion; Geschichte; Graphic Novel; innere Emigration, Fachschema: Comic / Graphic Novel~Graphic Novel, Fachkategorie: Comics im europäischen Stil / Tradition, Warengruppe: HC/Belletristik/Humor/Cartoons/Comics, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 246, Breite: 175, Höhe: 31, Gewicht: 1052, Produktform: Gebunden, Genre: Belletristik,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist die Unfallversicherung eine Sachversicherung?
Ist die Unfallversicherung eine Sachversicherung? Nein, die Unfallversicherung ist keine Sachversicherung, sondern eine Personenversicherung. Sie dient dazu, den Versicherten finanziell abzusichern, falls dieser durch einen Unfall gesundheitliche Schäden erleidet. Im Gegensatz dazu schützt eine Sachversicherung materielle Güter wie Gebäude, Hausrat oder Fahrzeuge vor Schäden durch bestimmte Risiken. Die Unfallversicherung deckt hauptsächlich die Folgen von Unfällen ab, unabhängig davon, ob sie zu Hause, bei der Arbeit oder in der Freizeit passieren. Sachversicherungen hingegen schützen vor Schäden an materiellen Gütern durch bestimmte Risiken wie Feuer, Diebstahl oder Naturkatastrophen. **
-
Ist eine Unfallversicherung eine Sachversicherung?
Eine Unfallversicherung ist eine spezielle Form der Personenversicherung, die finanzielle Leistungen im Falle eines Unfalls bietet. Im Gegensatz dazu deckt eine Sachversicherung Schäden an Sachwerten wie Gebäuden, Fahrzeugen oder Hausrat ab. Obwohl beide Arten von Versicherungen finanzielle Sicherheit bieten, unterscheiden sie sich in ihrem Leistungsumfang und den versicherten Risiken. Eine Unfallversicherung konzentriert sich ausschließlich auf Unfälle und deren Folgen für die versicherte Person, während eine Sachversicherung Sachschäden abdeckt, die durch verschiedene Ursachen entstehen können. **
-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
Ähnliche Suchbegriffe für Einstellung
-
Aufhänger-Mini - Aufhänger - Einstellung Regal-VorderseiteZum Einpressen und Verschrauben, HakenaufhängungHakenüberstand Kondor-Z: 5 mmHinweis:Der Schlitz-Schraubhaken ist extra zu bestellen.Ausführung: Aufhänger - Einstellung Regal-VorderseiteMaterial: ZinkVerstellmöglichkeit(mm): Höhe +/- 4, Seite 9Bohrtiefe(mm): 12,2Bohr ø(mm): 35Marke: DrutecInhaltsangabe (ST): 111,06 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Unterschiede zwischen Haftpflichtversicherung und Sachversicherung?
Die Haftpflichtversicherung deckt Schäden ab, die man anderen zufügt, während die Sachversicherung Schäden an eigenen Sachen abdeckt. Die Haftpflichtversicherung schützt vor finanziellen Ansprüchen Dritter, die Sachversicherung vor Schäden an eigenen Besitztümern. Die Haftpflichtversicherung ist in vielen Fällen gesetzlich vorgeschrieben, während die Sachversicherung optional ist. **
-
Was sind die gängigen Prozesse und Verfahren zur Schadenregulierung in den Bereichen Versicherung, Recht und Finanzen?
In der Versicherungsbranche erfolgt die Schadenregulierung in der Regel durch die Einreichung eines Schadensberichts durch den Versicherungsnehmer, gefolgt von einer Überprüfung des Schadens durch den Versicherer und einer anschließenden Auszahlung des Schadensbetrags. Im Bereich des Rechts werden Schadenregulierungsverfahren oft durch gerichtliche Auseinandersetzungen oder außergerichtliche Vergleiche geregelt, wobei die Parteien versuchen, eine Einigung über die Schadensregulierung zu erzielen. Im Finanzbereich können Schadenregulierungsverfahren durch die Einreichung von Ansprüchen bei Finanzinstituten oder durch die Beteiligung an Schlichtungsverfahren geregelt werden, um eine angemessene Entschädigung für den erlittenen Schaden zu **
-
Was sind die gängigen Prozesse und Verfahren zur Schadenregulierung in den Bereichen Versicherung, Recht und Finanzen?
In der Versicherungsbranche erfolgt die Schadenregulierung in der Regel durch die Einreichung eines Schadensberichts durch den Versicherungsnehmer, gefolgt von einer Prüfung und Bewertung des Schadens durch das Versicherungsunternehmen. Anschließend wird die Schadenshöhe festgelegt und die Entschädigung an den Versicherungsnehmer ausgezahlt. Im Bereich des Rechts werden Schadenregulierungen oft durch gerichtliche Verfahren geregelt, bei denen die Parteien ihre Ansprüche und Beweise vor Gericht vorbringen. Die Richter treffen dann eine Entscheidung über die Schadensregulierung, die von den Parteien akzeptiert werden muss. Im Finanzbereich können Schadenregulierungen durch verschiedene Verfahren erfolgen, wie z.B. durch Verhandlungen zwischen den beteiligten **
-
Was sind die gängigen Praktiken und Prozesse zur Schadenregulierung in den Bereichen Versicherung, Recht und Finanzen?
Die gängigen Praktiken und Prozesse zur Schadenregulierung in den Bereichen Versicherung, Recht und Finanzen umfassen die Meldung des Schadens an die Versicherung oder den rechtlichen Vertreter, die Bereitstellung von relevanten Unterlagen und Informationen zur Schadensregulierung, die Bewertung des Schadens durch die Versicherung oder den rechtlichen Vertreter und die anschließende Auszahlung der Entschädigung oder die Durchführung rechtlicher Schritte zur Schadensregulierung. Dabei werden die geltenden Gesetze, Vertragsbedingungen und finanziellen Richtlinien berücksichtigt, um eine faire und angemessene Regulierung des Schadens zu gewährleisten. Zudem können auch Verhandlungen zwischen den beteiligten Parteien sowie die Einbeziehung von Gutachtern und Expert **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.