Domain bdpd.de kaufen?
Wir ziehen mit dem Projekt
bdpd.de um.
Sind Sie am Kauf der Domain
bdpd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bdpd.de kaufen?
Ist die Unfallversicherung eine Sachversicherung?
Ist die Unfallversicherung eine Sachversicherung? Nein, die Unfallversicherung ist keine Sachversicherung, sondern eine Personenversicherung. Sie dient dazu, den Versicherten finanziell abzusichern, falls dieser durch einen Unfall gesundheitliche Schäden erleidet. Im Gegensatz dazu schützt eine Sachversicherung materielle Güter wie Gebäude, Hausrat oder Fahrzeuge vor Schäden durch bestimmte Risiken. Die Unfallversicherung deckt hauptsächlich die Folgen von Unfällen ab, unabhängig davon, ob sie zu Hause, bei der Arbeit oder in der Freizeit passieren. Sachversicherungen hingegen schützen vor Schäden an materiellen Gütern durch bestimmte Risiken wie Feuer, Diebstahl oder Naturkatastrophen. **
Ist eine Unfallversicherung eine Sachversicherung?
Eine Unfallversicherung ist eine spezielle Form der Personenversicherung, die finanzielle Leistungen im Falle eines Unfalls bietet. Im Gegensatz dazu deckt eine Sachversicherung Schäden an Sachwerten wie Gebäuden, Fahrzeugen oder Hausrat ab. Obwohl beide Arten von Versicherungen finanzielle Sicherheit bieten, unterscheiden sie sich in ihrem Leistungsumfang und den versicherten Risiken. Eine Unfallversicherung konzentriert sich ausschließlich auf Unfälle und deren Folgen für die versicherte Person, während eine Sachversicherung Sachschäden abdeckt, die durch verschiedene Ursachen entstehen können. **
Ähnliche Suchbegriffe für Membranfilter
Top-Angebote
Produkte zum Begriff Membranfilter:
-
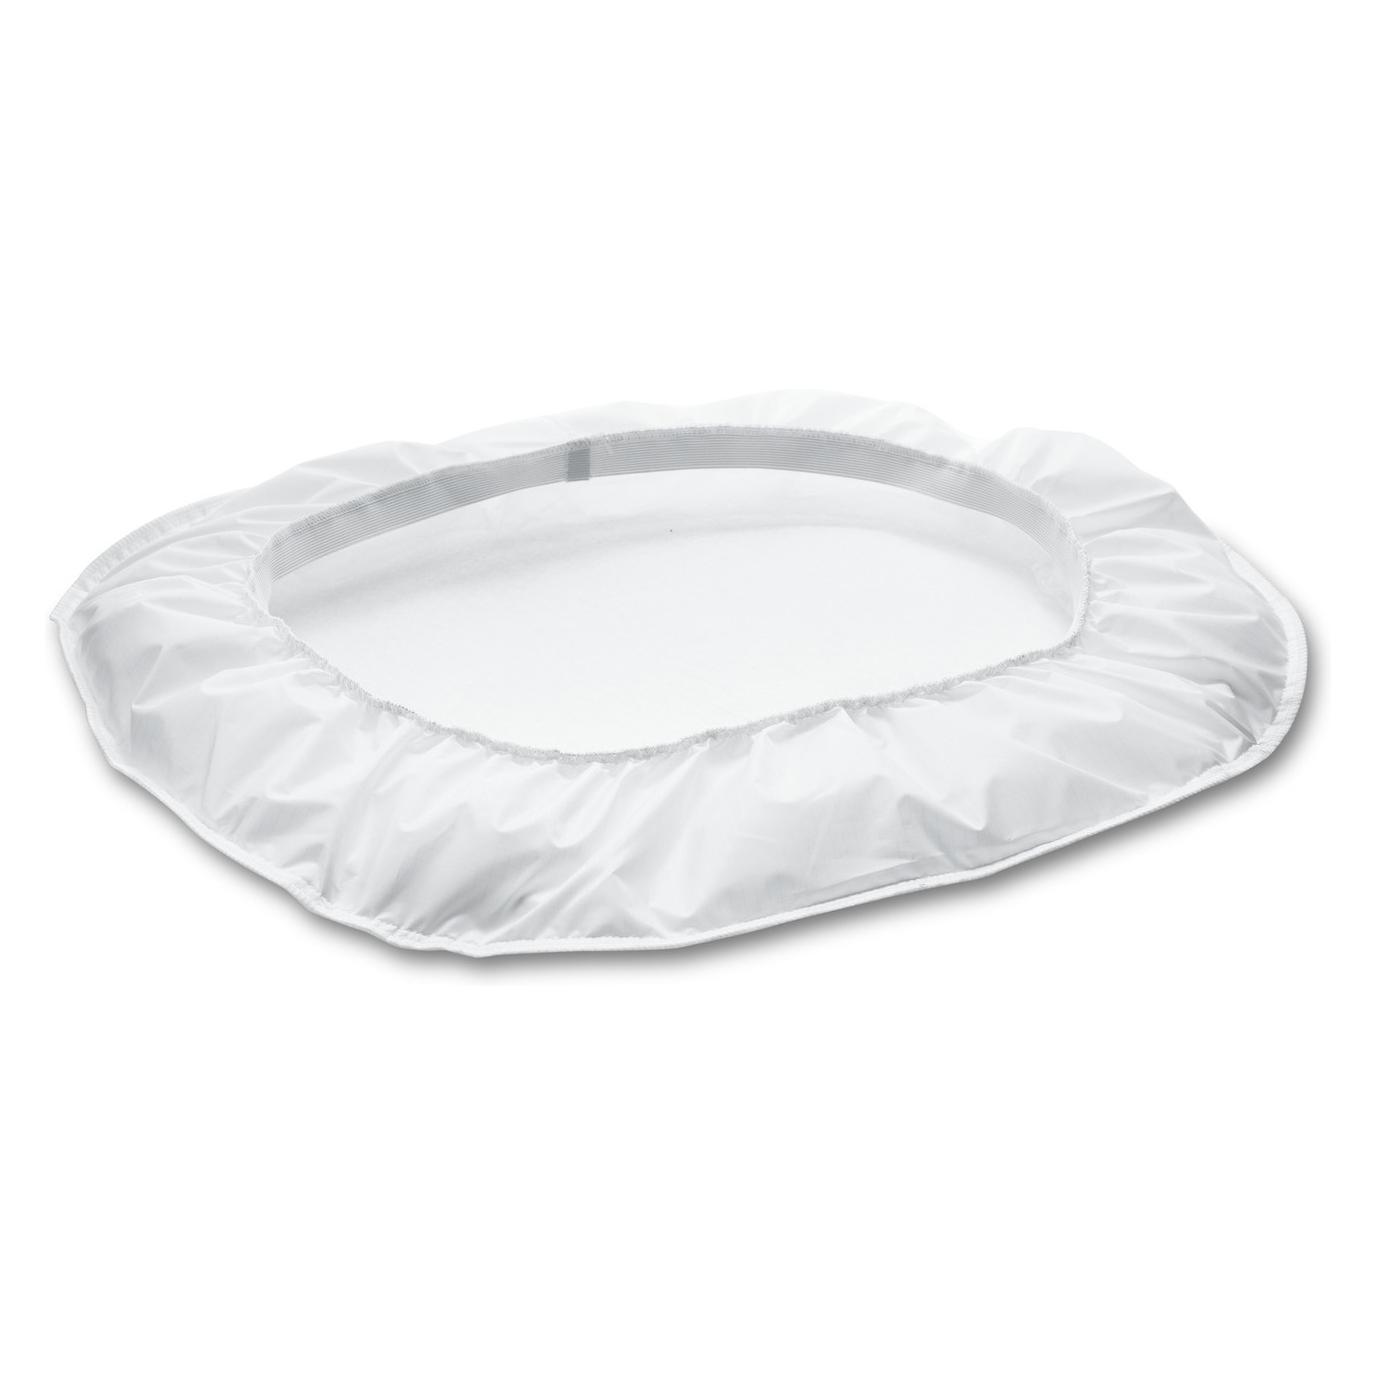
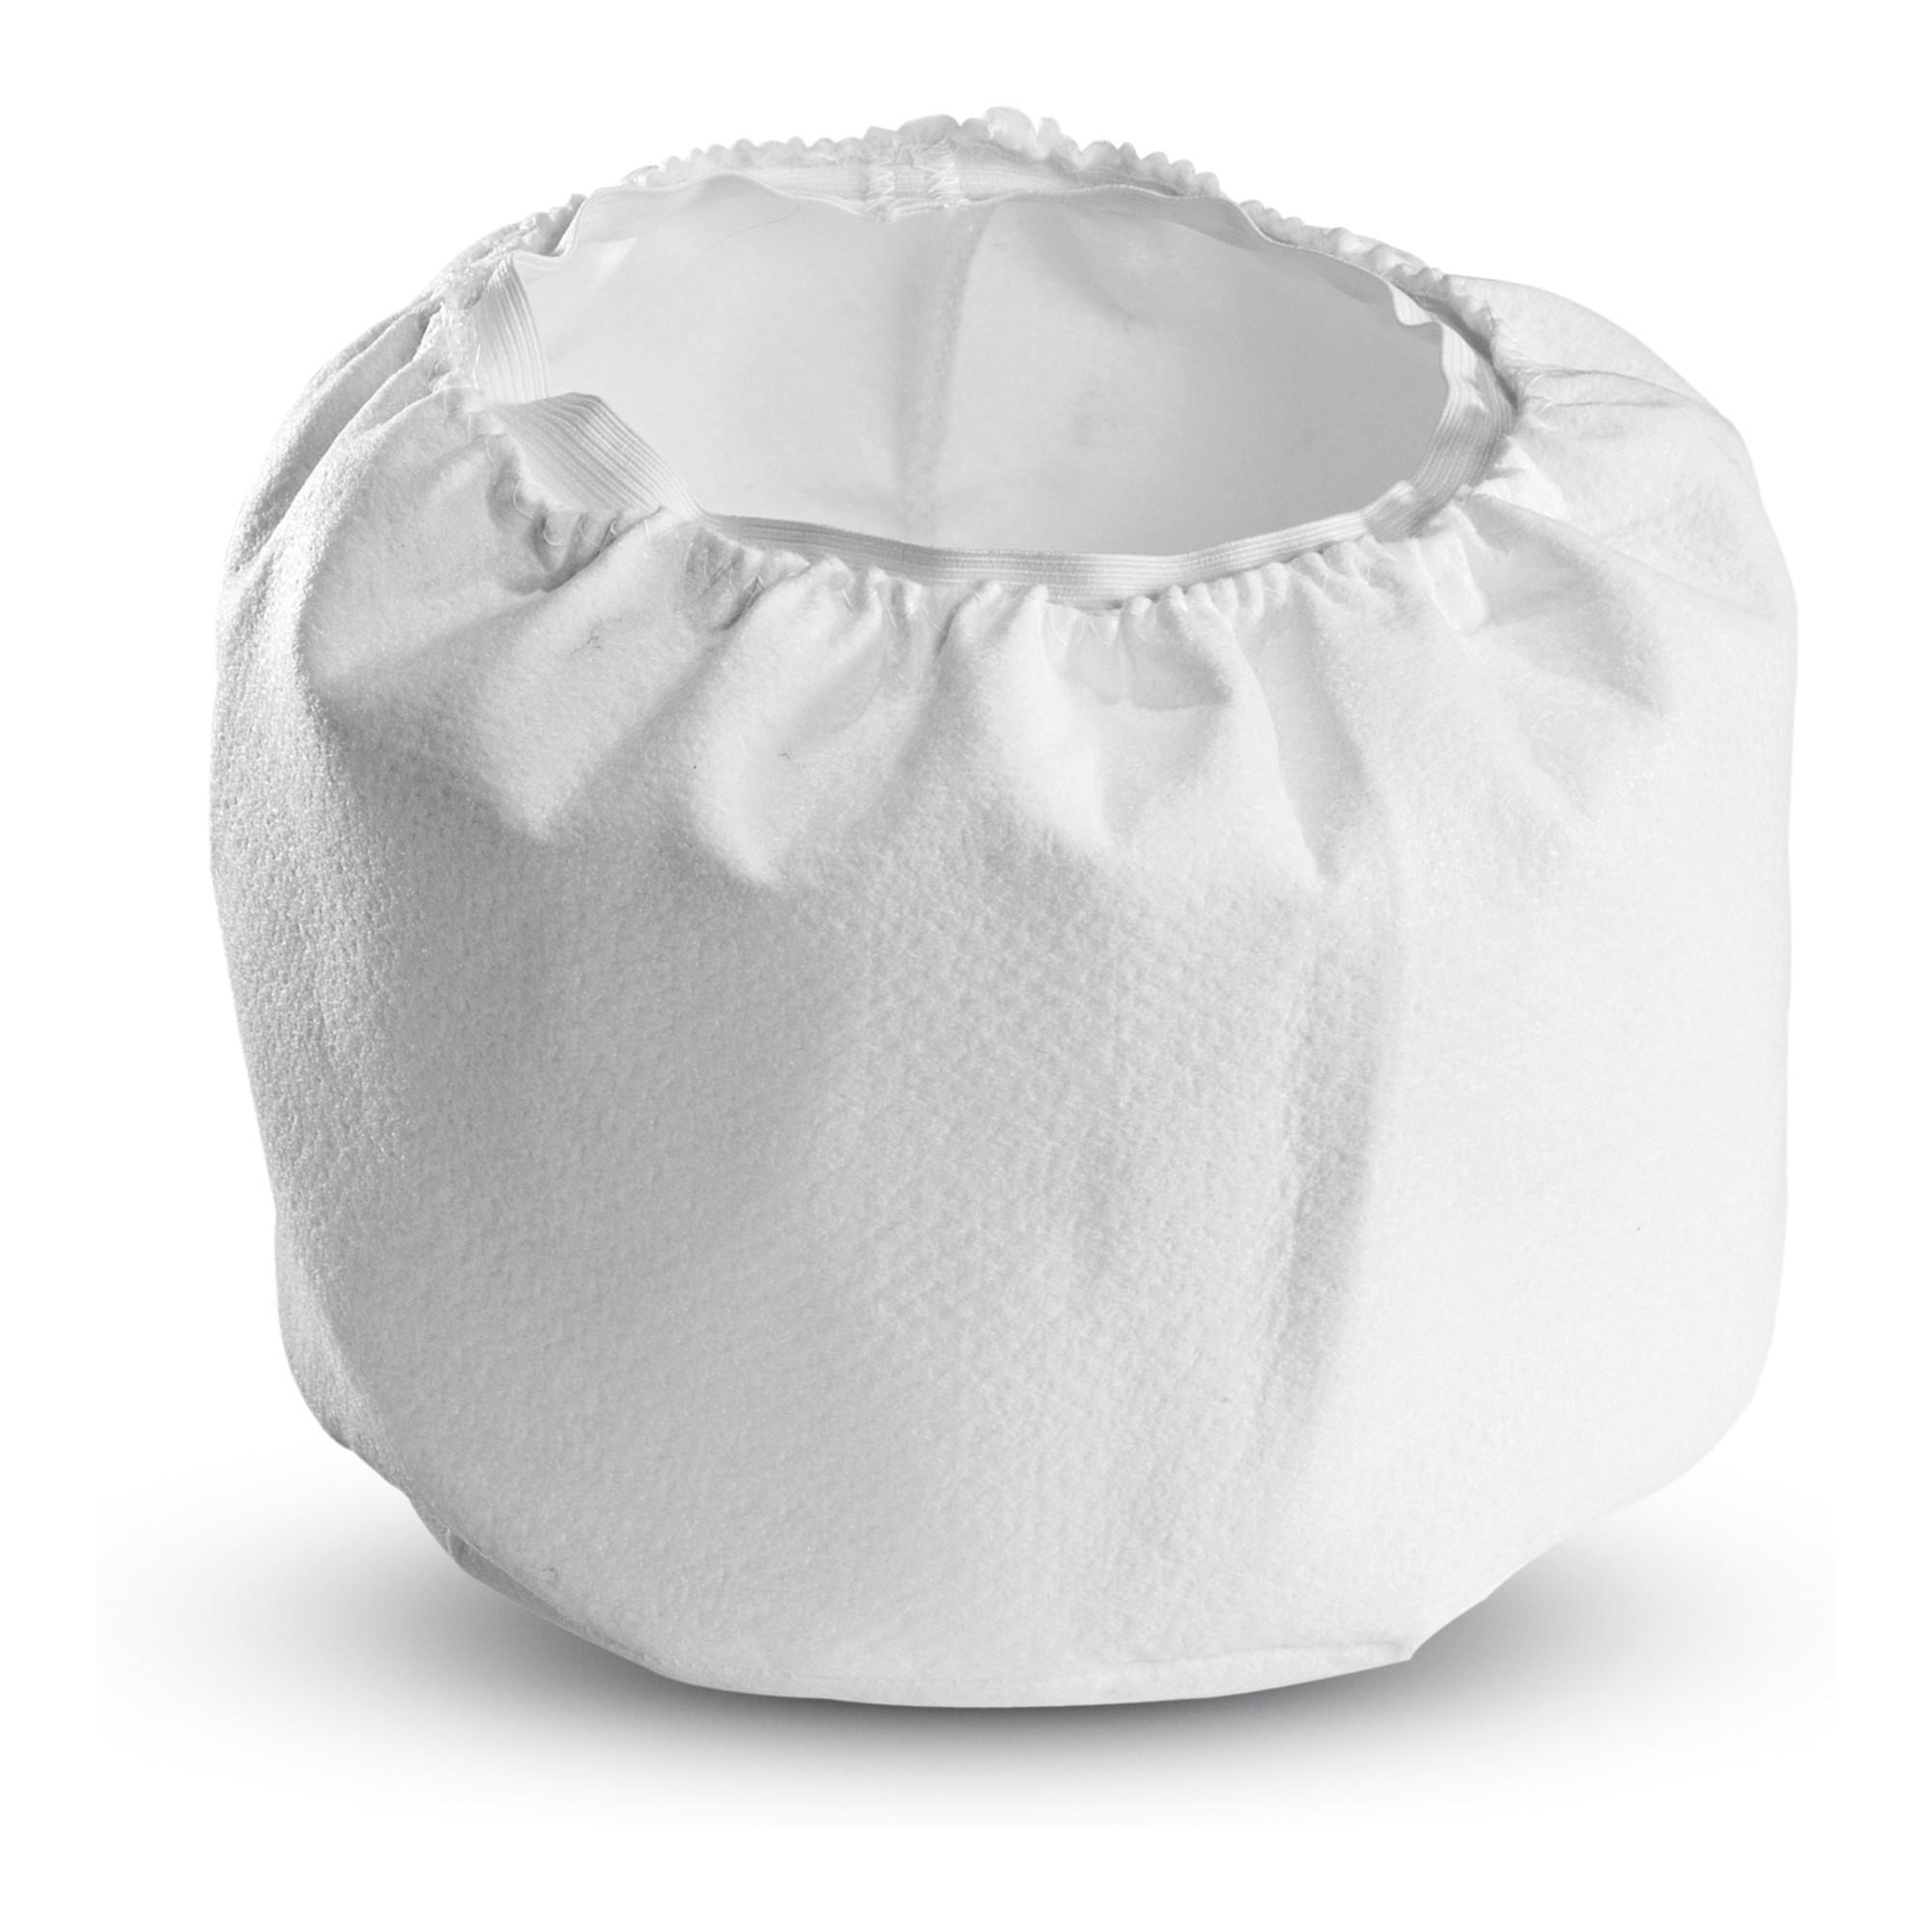
Kärcher Membranfilter / Stofffilter (6.904-282.0)Eigenschaften • Der Membran-/Stofffilter - BIA-C - aus Polyester-Nadelvlies ist waschbar bis 40°C, mit Metallfasern für die Erdung n• Geeignet für fast alle gewerblichen zweimotorigen NT-Sauger wie NT 602, NT 700, NT 702 Eco, NT 702 I, NT 802 I, NT 993 I und NT 65/2 Eco, NT 65/2 Eco Me, NT 65/2 Eco Tc, NT 72/2 Eco Tc sowie für sämtliche NT 501- und NT 551-Modellvarianten n• Nicht geeignet für NT 601 K und KF (6.904-282.0)99,98 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
SachversicherungSachversicherung , AVB für die Hausrat-, Wohngebäude-, Feuer-, Einbruchdiebstahl-, Raub-, Leitungswasser-, Glas-, Sturm-, erweiterte Elementarschaden- und Allgefahrenversicherung , Tagfahrleuchten > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20220420, Produktform: Leinen, Beilage: Leinen, Titel der Reihe: Grauer Kommentar##, Redaktion: Reusch, Peter~Schimikowski, Peter~Wandt, Manfred~Martin, Anton, Auflage: 22004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1899, Keyword: Versicherungsrecht; Hausratversicherung; Wohngebäudeversicherung; Feuerversicherung; Einbruchdiebstahlversicheurng; Raubversicherung; Leitungswasserversicherung; Glasversicherung; Sturmversicherung; erweiterte Elementarschadenversicherung, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LXVII, Seitenanzahl: 1899, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 229, Breite: 152, Höhe: 53, Gewicht: 1358, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406335211, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 1317141189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ISF5*2AM Membranfilter (Keimsperre) | Hohlfaser + AktivkohleUltrafiltration - Rückhaltung von Viren und Bakterien Der neue ISF5*2AM Membranfilter wird als alleiniger Filter oder zur Erweiterung eines bestehenden Filtersystems für die Rückhaltung von Viren und Bakterien verwendet. Auch wenn die genutzten Filterstufen der Standardfilteranlage schon bakteriensicher sind, erweitert man diese mit dem ISF5*2 für zusätzliche Rückhaltung von Viren im Wasser. Die perfekte Ergänzung zu jeder Umkehrosmoseanlage oder anderen Filtersystemen. Anschlussgröße: 1/4 Zoll Anschluss mit Steckverbinder Beachten sie bitte unsere Installationshinweise! Bei Neuinbetriebnahme einer Umkehrosmosemembran bzw. neuen Filtern, spülen Sie das System zuerst (einige Minuten laufen lassn) BEVOR Sie die Keimsperre einsetzen! Neue Filter & Membranen stoßen zu Begin diverse Partikel bzw. Konservierungen aus. Dies kann die neue Keimsperre sofort zusetzen! Keimsperre für Osmoseanlagen - Warum? Nutzung in bestehenden Filtersystemen: Bei Nutzung von Filteranlagen, die von sich aus ...49,00 €*Versand: 7,99 €Sichere Weiterleitung zum Anbieter

-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
-
Was sind die wichtigsten Unterschiede zwischen Haftpflichtversicherung und Sachversicherung?
Die Haftpflichtversicherung deckt Schäden ab, die man anderen zufügt, während die Sachversicherung Schäden an eigenen Sachen abdeckt. Die Haftpflichtversicherung schützt vor finanziellen Ansprüchen Dritter, die Sachversicherung vor Schäden an eigenen Besitztümern. Die Haftpflichtversicherung ist in vielen Fällen gesetzlich vorgeschrieben, während die Sachversicherung optional ist. **
-
Was sind die gängigen Prozesse und Verfahren zur Schadenregulierung in den Bereichen Versicherung, Recht und Finanzen?
In der Versicherungsbranche erfolgt die Schadenregulierung in der Regel durch die Einreichung eines Schadensberichts durch den Versicherungsnehmer, gefolgt von einer Überprüfung des Schadens durch den Versicherer und einer anschließenden Auszahlung des Schadensbetrags. Im Bereich des Rechts werden Schadenregulierungsverfahren oft durch gerichtliche Auseinandersetzungen oder außergerichtliche Vergleiche geregelt, wobei die Parteien versuchen, eine Einigung über die Schadensregulierung zu erzielen. Im Finanzbereich können Schadenregulierungsverfahren durch die Einreichung von Ansprüchen bei Finanzinstituten oder durch die Beteiligung an Schlichtungsverfahren geregelt werden, um eine angemessene Entschädigung für den erlittenen Schaden zu **

Was sind die gängigen Prozesse und Verfahren zur Schadenregulierung in den Bereichen Versicherung, Recht und Finanzen?
In der Versicherungsbranche erfolgt die Schadenregulierung in der Regel durch die Einreichung eines Schadensberichts durch den Versicherungsnehmer, gefolgt von einer Prüfung und Bewertung des Schadens durch das Versicherungsunternehmen. Anschließend wird die Schadenshöhe festgelegt und die Entschädigung an den Versicherungsnehmer ausgezahlt. Im Bereich des Rechts werden Schadenregulierungen oft durch gerichtliche Verfahren geregelt, bei denen die Parteien ihre Ansprüche und Beweise vor Gericht vorbringen. Die Richter treffen dann eine Entscheidung über die Schadensregulierung, die von den Parteien akzeptiert werden muss. Im Finanzbereich können Schadenregulierungen durch verschiedene Verfahren erfolgen, wie z.B. durch Verhandlungen zwischen den beteiligten **
Was sind die gängigen Praktiken und Prozesse zur Schadenregulierung in den Bereichen Versicherung, Recht und Finanzen?
Die gängigen Praktiken und Prozesse zur Schadenregulierung in den Bereichen Versicherung, Recht und Finanzen umfassen die Meldung des Schadens an die Versicherung oder den rechtlichen Vertreter, die Bereitstellung von relevanten Unterlagen und Informationen zur Schadensregulierung, die Bewertung des Schadens durch die Versicherung oder den rechtlichen Vertreter und die anschließende Auszahlung der Entschädigung oder die Durchführung rechtlicher Schritte zur Schadensregulierung. Dabei werden die geltenden Gesetze, Vertragsbedingungen und finanziellen Richtlinien berücksichtigt, um eine faire und angemessene Regulierung des Schadens zu gewährleisten. Zudem können auch Verhandlungen zwischen den beteiligten Parteien sowie die Einbeziehung von Gutachtern und Expert **
Top-Angebote
Produkte zum Begriff Membranfilter:
-
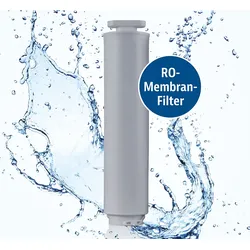
RO-MembranfilterDer zentrale Filter für reines, wohlschmeckendes Trinkwasser Die RO-Membran (RO = Reverse Osmosis) ist das Herzstück Ihres Osmose-Wasserfilters mit Wasserstofffunktion . Sie sorgt für maximale Wasserreinheit – zuverlässig, präzise und ohne Kompromisse. Mit einer Porenweite von nur 0,0001 Mikrometern entfernt sie bis zu 99 Prozent aller unerwünschten Inhaltsstoffe – darunter Schwermetalle, Mikroorganismen, Kalk, Chlor, Medikamentenrückstände und mehr. Für alle, die sich auf ihr Trinkwasser verlassen wollen – Tag für Tag. Technologie, der Sie vertrauen können Höchste Filterleistung: Ultrafeine Membran mit 0,0001 μm Porengröße Effiziente Schadstoffentfernung: Filtert Bakterien, Viren, Pestizide, Nitrate, Kalk, Mikroplastik u. v. m. Spürbar besserer Geschmack: Für weiches, klares und frisches Trinkwasser direkt aus dem Gerät Langlebig und wartungsfreundlich Lange Lebensdauer: Je nach Wasserqualität und Nutzung 12 bis 24 Monate Werkzeugloser Wechsel: Einfacher Einbau, passend für den Osmose-Wasserfilter mit Wasserstofffunktion Zuverlässige Funktion: Konstant hohe Filterleistung über den gesamten Einsatzzeitraum Hinweis: Nur kompatibel mit dem Osmose-Wasserfilter mit Wasserstofffunktion . Nicht für andere Systeme geeignet.69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kärcher Membranfilter / Stofffilter (6.904-282.0)Eigenschaften • Der Membran-/Stofffilter - BIA-C - aus Polyester-Nadelvlies ist waschbar bis 40°C, mit Metallfasern für die Erdung n• Geeignet für fast alle gewerblichen zweimotorigen NT-Sauger wie NT 602, NT 700, NT 702 Eco, NT 702 I, NT 802 I, NT 993 I und NT 65/2 Eco, NT 65/2 Eco Me, NT 65/2 Eco Tc, NT 72/2 Eco Tc sowie für sämtliche NT 501- und NT 551-Modellvarianten n• Nicht geeignet für NT 601 K und KF (6.904-282.0)99,98 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
SachversicherungSachversicherung , AVB für die Hausrat-, Wohngebäude-, Feuer-, Einbruchdiebstahl-, Raub-, Leitungswasser-, Glas-, Sturm-, erweiterte Elementarschaden- und Allgefahrenversicherung , Tagfahrleuchten > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20220420, Produktform: Leinen, Beilage: Leinen, Titel der Reihe: Grauer Kommentar##, Redaktion: Reusch, Peter~Schimikowski, Peter~Wandt, Manfred~Martin, Anton, Auflage: 22004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1899, Keyword: Versicherungsrecht; Hausratversicherung; Wohngebäudeversicherung; Feuerversicherung; Einbruchdiebstahlversicheurng; Raubversicherung; Leitungswasserversicherung; Glasversicherung; Sturmversicherung; erweiterte Elementarschadenversicherung, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LXVII, Seitenanzahl: 1899, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 229, Breite: 152, Höhe: 53, Gewicht: 1358, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406335211, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 1317141189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist die Unfallversicherung eine Sachversicherung?
Ist die Unfallversicherung eine Sachversicherung? Nein, die Unfallversicherung ist keine Sachversicherung, sondern eine Personenversicherung. Sie dient dazu, den Versicherten finanziell abzusichern, falls dieser durch einen Unfall gesundheitliche Schäden erleidet. Im Gegensatz dazu schützt eine Sachversicherung materielle Güter wie Gebäude, Hausrat oder Fahrzeuge vor Schäden durch bestimmte Risiken. Die Unfallversicherung deckt hauptsächlich die Folgen von Unfällen ab, unabhängig davon, ob sie zu Hause, bei der Arbeit oder in der Freizeit passieren. Sachversicherungen hingegen schützen vor Schäden an materiellen Gütern durch bestimmte Risiken wie Feuer, Diebstahl oder Naturkatastrophen. **
-
Ist eine Unfallversicherung eine Sachversicherung?
Eine Unfallversicherung ist eine spezielle Form der Personenversicherung, die finanzielle Leistungen im Falle eines Unfalls bietet. Im Gegensatz dazu deckt eine Sachversicherung Schäden an Sachwerten wie Gebäuden, Fahrzeugen oder Hausrat ab. Obwohl beide Arten von Versicherungen finanzielle Sicherheit bieten, unterscheiden sie sich in ihrem Leistungsumfang und den versicherten Risiken. Eine Unfallversicherung konzentriert sich ausschließlich auf Unfälle und deren Folgen für die versicherte Person, während eine Sachversicherung Sachschäden abdeckt, die durch verschiedene Ursachen entstehen können. **
-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
Ähnliche Suchbegriffe für Membranfilter
-
ISF5*2AM Membranfilter (Keimsperre) | Hohlfaser + AktivkohleUltrafiltration - Rückhaltung von Viren und Bakterien Der neue ISF5*2AM Membranfilter wird als alleiniger Filter oder zur Erweiterung eines bestehenden Filtersystems für die Rückhaltung von Viren und Bakterien verwendet. Auch wenn die genutzten Filterstufen der Standardfilteranlage schon bakteriensicher sind, erweitert man diese mit dem ISF5*2 für zusätzliche Rückhaltung von Viren im Wasser. Die perfekte Ergänzung zu jeder Umkehrosmoseanlage oder anderen Filtersystemen. Anschlussgröße: 1/4 Zoll Anschluss mit Steckverbinder Beachten sie bitte unsere Installationshinweise! Bei Neuinbetriebnahme einer Umkehrosmosemembran bzw. neuen Filtern, spülen Sie das System zuerst (einige Minuten laufen lassn) BEVOR Sie die Keimsperre einsetzen! Neue Filter & Membranen stoßen zu Begin diverse Partikel bzw. Konservierungen aus. Dies kann die neue Keimsperre sofort zusetzen! Keimsperre für Osmoseanlagen - Warum? Nutzung in bestehenden Filtersystemen: Bei Nutzung von Filteranlagen, die von sich aus ...49,00 €*Versand: 7,99 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Unterschiede zwischen Haftpflichtversicherung und Sachversicherung?
Die Haftpflichtversicherung deckt Schäden ab, die man anderen zufügt, während die Sachversicherung Schäden an eigenen Sachen abdeckt. Die Haftpflichtversicherung schützt vor finanziellen Ansprüchen Dritter, die Sachversicherung vor Schäden an eigenen Besitztümern. Die Haftpflichtversicherung ist in vielen Fällen gesetzlich vorgeschrieben, während die Sachversicherung optional ist. **
-
Was sind die gängigen Prozesse und Verfahren zur Schadenregulierung in den Bereichen Versicherung, Recht und Finanzen?
In der Versicherungsbranche erfolgt die Schadenregulierung in der Regel durch die Einreichung eines Schadensberichts durch den Versicherungsnehmer, gefolgt von einer Überprüfung des Schadens durch den Versicherer und einer anschließenden Auszahlung des Schadensbetrags. Im Bereich des Rechts werden Schadenregulierungsverfahren oft durch gerichtliche Auseinandersetzungen oder außergerichtliche Vergleiche geregelt, wobei die Parteien versuchen, eine Einigung über die Schadensregulierung zu erzielen. Im Finanzbereich können Schadenregulierungsverfahren durch die Einreichung von Ansprüchen bei Finanzinstituten oder durch die Beteiligung an Schlichtungsverfahren geregelt werden, um eine angemessene Entschädigung für den erlittenen Schaden zu **
-
Was sind die gängigen Prozesse und Verfahren zur Schadenregulierung in den Bereichen Versicherung, Recht und Finanzen?
In der Versicherungsbranche erfolgt die Schadenregulierung in der Regel durch die Einreichung eines Schadensberichts durch den Versicherungsnehmer, gefolgt von einer Prüfung und Bewertung des Schadens durch das Versicherungsunternehmen. Anschließend wird die Schadenshöhe festgelegt und die Entschädigung an den Versicherungsnehmer ausgezahlt. Im Bereich des Rechts werden Schadenregulierungen oft durch gerichtliche Verfahren geregelt, bei denen die Parteien ihre Ansprüche und Beweise vor Gericht vorbringen. Die Richter treffen dann eine Entscheidung über die Schadensregulierung, die von den Parteien akzeptiert werden muss. Im Finanzbereich können Schadenregulierungen durch verschiedene Verfahren erfolgen, wie z.B. durch Verhandlungen zwischen den beteiligten **
-
Was sind die gängigen Praktiken und Prozesse zur Schadenregulierung in den Bereichen Versicherung, Recht und Finanzen?
Die gängigen Praktiken und Prozesse zur Schadenregulierung in den Bereichen Versicherung, Recht und Finanzen umfassen die Meldung des Schadens an die Versicherung oder den rechtlichen Vertreter, die Bereitstellung von relevanten Unterlagen und Informationen zur Schadensregulierung, die Bewertung des Schadens durch die Versicherung oder den rechtlichen Vertreter und die anschließende Auszahlung der Entschädigung oder die Durchführung rechtlicher Schritte zur Schadensregulierung. Dabei werden die geltenden Gesetze, Vertragsbedingungen und finanziellen Richtlinien berücksichtigt, um eine faire und angemessene Regulierung des Schadens zu gewährleisten. Zudem können auch Verhandlungen zwischen den beteiligten Parteien sowie die Einbeziehung von Gutachtern und Expert **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.