Domain bdpd.de kaufen?
Wir ziehen mit dem Projekt
bdpd.de um.
Sind Sie am Kauf der Domain
bdpd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bdpd.de kaufen?
Ist die Unfallversicherung eine Sachversicherung?
Ist die Unfallversicherung eine Sachversicherung? Nein, die Unfallversicherung ist keine Sachversicherung, sondern eine Personenversicherung. Sie dient dazu, den Versicherten finanziell abzusichern, falls dieser durch einen Unfall gesundheitliche Schäden erleidet. Im Gegensatz dazu schützt eine Sachversicherung materielle Güter wie Gebäude, Hausrat oder Fahrzeuge vor Schäden durch bestimmte Risiken. Die Unfallversicherung deckt hauptsächlich die Folgen von Unfällen ab, unabhängig davon, ob sie zu Hause, bei der Arbeit oder in der Freizeit passieren. Sachversicherungen hingegen schützen vor Schäden an materiellen Gütern durch bestimmte Risiken wie Feuer, Diebstahl oder Naturkatastrophen. **
Ist eine Unfallversicherung eine Sachversicherung?
Eine Unfallversicherung ist eine spezielle Form der Personenversicherung, die finanzielle Leistungen im Falle eines Unfalls bietet. Im Gegensatz dazu deckt eine Sachversicherung Schäden an Sachwerten wie Gebäuden, Fahrzeugen oder Hausrat ab. Obwohl beide Arten von Versicherungen finanzielle Sicherheit bieten, unterscheiden sie sich in ihrem Leistungsumfang und den versicherten Risiken. Eine Unfallversicherung konzentriert sich ausschließlich auf Unfälle und deren Folgen für die versicherte Person, während eine Sachversicherung Sachschäden abdeckt, die durch verschiedene Ursachen entstehen können. **

Ähnliche Suchbegriffe für Mich
Top-Angebote
Produkte zum Begriff Mich:
-
Fühle mich. Unendlich (Finde-mich-Sequel) (Finde-mich-Reihe 4) - Kathinka Engel, Audio, 9783844929478Fühle Mich. Unendlich (finde-mich-sequel) (finde-mich-reihe 4) Von Kathinka Engel, Osterwoldaudio, 978-3-8449-2947-8, Sprecher: Tanja Esche,henning Vandenberg, Sprache: Deutsch22,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kaller, Nunu: Kauf mich!Kauf mich! , "Wir sind mehr als unser Geldbörsel! Wir haben das Recht, unsere Stimme zu erheben." Wieso will ich den jetzt bitte kaufen?" Ein Couchtisch auf einem Flohmarkt bringt Nunu Kaller ins Grübeln: Ethisch gesehen vertretbar. Aber: Sie hat einen Couchtisch. Braucht sie wirklich einen neuen? Was passiert da in und mit uns? Warum können wir nicht nichts kaufen? Wann kann Konsum "gut" sein - für mich, für die Umwelt, für die Menschen? Nunu Kaller setzt an zum Deep Dive und geht dem Konsum im Alltag auf den Grund. Sie surft das Dopamin-High bei der Schnäppchenjagd, entlarvt die Tricks der Supermärkte und zerlegt die Greenwashing-Tricks der Modeindustrie. Sie untersucht die Psychologie unseres Kaufantriebs, wie ihn Industrie und Markt füttern, ist überzeugt, dass man niemanden in guten Konsum hinein-"shamen" kann und tritt dafür ein, dass KundInnen nicht die Alleinverantwortung für nachhaltigen Konsum zugeschoben wird. Und sie richtet einen kämpferischen Aufruf an alle, von passiven KonsumentInnen zu aktiven GestalterInnen zu werden. Den Couchtisch hat sie übrigens nicht gekauft. , Sonstige > Motorkühlung , Erscheinungsjahr: 20210308, Produktform: Leinen, Autoren: Kaller, Nunu, Seitenzahl/Blattzahl: 240, Keyword: Aktivismus; Gewohnheit; Greenwashing; Kaufantrieb; Kaufrausch; Kaufsucht; Konsum; Konsumverhalten; Marketing; Nachhaltigkeit; Umwelt, Fachschema: Verbrauch, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 223, Breite: 141, Höhe: 25, Gewicht: 456, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Weihnachtspost für michIn Diesem Kleinen Postkartenadventskalender Findet Man So Etwas Wie 24 Briefe An Sich Selbst. Sie Helfen Dabei, Wieder In Den Fokus Zu Rücken, Was Eigentlich Wichtig Ist In Dieser Zeit Und Was Sich So Viele Im Advent Statt Der Hektik Und Den Vielen...12,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
-
Was sind die wichtigsten Unterschiede zwischen Haftpflichtversicherung und Sachversicherung?
Die Haftpflichtversicherung deckt Schäden ab, die man anderen zufügt, während die Sachversicherung Schäden an eigenen Sachen abdeckt. Die Haftpflichtversicherung schützt vor finanziellen Ansprüchen Dritter, die Sachversicherung vor Schäden an eigenen Besitztümern. Die Haftpflichtversicherung ist in vielen Fällen gesetzlich vorgeschrieben, während die Sachversicherung optional ist. **
-
Was sind die gängigen Prozesse und Verfahren zur Schadenregulierung in den Bereichen Versicherung, Recht und Finanzen?
In der Versicherungsbranche erfolgt die Schadenregulierung in der Regel durch die Einreichung eines Schadensberichts durch den Versicherungsnehmer, gefolgt von einer Überprüfung des Schadens durch den Versicherer und einer anschließenden Auszahlung des Schadensbetrags. Im Bereich des Rechts werden Schadenregulierungsverfahren oft durch gerichtliche Auseinandersetzungen oder außergerichtliche Vergleiche geregelt, wobei die Parteien versuchen, eine Einigung über die Schadensregulierung zu erzielen. Im Finanzbereich können Schadenregulierungsverfahren durch die Einreichung von Ansprüchen bei Finanzinstituten oder durch die Beteiligung an Schlichtungsverfahren geregelt werden, um eine angemessene Entschädigung für den erlittenen Schaden zu **

Was sind die gängigen Prozesse und Verfahren zur Schadenregulierung in den Bereichen Versicherung, Recht und Finanzen?
In der Versicherungsbranche erfolgt die Schadenregulierung in der Regel durch die Einreichung eines Schadensberichts durch den Versicherungsnehmer, gefolgt von einer Prüfung und Bewertung des Schadens durch das Versicherungsunternehmen. Anschließend wird die Schadenshöhe festgelegt und die Entschädigung an den Versicherungsnehmer ausgezahlt. Im Bereich des Rechts werden Schadenregulierungen oft durch gerichtliche Verfahren geregelt, bei denen die Parteien ihre Ansprüche und Beweise vor Gericht vorbringen. Die Richter treffen dann eine Entscheidung über die Schadensregulierung, die von den Parteien akzeptiert werden muss. Im Finanzbereich können Schadenregulierungen durch verschiedene Verfahren erfolgen, wie z.B. durch Verhandlungen zwischen den beteiligten **
Was sind die gängigen Praktiken und Prozesse zur Schadenregulierung in den Bereichen Versicherung, Recht und Finanzen?
Die gängigen Praktiken und Prozesse zur Schadenregulierung in den Bereichen Versicherung, Recht und Finanzen umfassen die Meldung des Schadens an die Versicherung oder den rechtlichen Vertreter, die Bereitstellung von relevanten Unterlagen und Informationen zur Schadensregulierung, die Bewertung des Schadens durch die Versicherung oder den rechtlichen Vertreter und die anschließende Auszahlung der Entschädigung oder die Durchführung rechtlicher Schritte zur Schadensregulierung. Dabei werden die geltenden Gesetze, Vertragsbedingungen und finanziellen Richtlinien berücksichtigt, um eine faire und angemessene Regulierung des Schadens zu gewährleisten. Zudem können auch Verhandlungen zwischen den beteiligten Parteien sowie die Einbeziehung von Gutachtern und Expert **
Top-Angebote
Produkte zum Begriff Mich:
-
Fühle mich. Unendlich (Finde-mich-Sequel) (Finde-mich-Reihe 4) - Kathinka Engel, Audio, 9783844929478Fühle Mich. Unendlich (finde-mich-sequel) (finde-mich-reihe 4) Von Kathinka Engel, Osterwoldaudio, 978-3-8449-2947-8, Sprecher: Tanja Esche,henning Vandenberg, Sprache: Deutsch22,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kaller, Nunu: Kauf mich!Kauf mich! , "Wir sind mehr als unser Geldbörsel! Wir haben das Recht, unsere Stimme zu erheben." Wieso will ich den jetzt bitte kaufen?" Ein Couchtisch auf einem Flohmarkt bringt Nunu Kaller ins Grübeln: Ethisch gesehen vertretbar. Aber: Sie hat einen Couchtisch. Braucht sie wirklich einen neuen? Was passiert da in und mit uns? Warum können wir nicht nichts kaufen? Wann kann Konsum "gut" sein - für mich, für die Umwelt, für die Menschen? Nunu Kaller setzt an zum Deep Dive und geht dem Konsum im Alltag auf den Grund. Sie surft das Dopamin-High bei der Schnäppchenjagd, entlarvt die Tricks der Supermärkte und zerlegt die Greenwashing-Tricks der Modeindustrie. Sie untersucht die Psychologie unseres Kaufantriebs, wie ihn Industrie und Markt füttern, ist überzeugt, dass man niemanden in guten Konsum hinein-"shamen" kann und tritt dafür ein, dass KundInnen nicht die Alleinverantwortung für nachhaltigen Konsum zugeschoben wird. Und sie richtet einen kämpferischen Aufruf an alle, von passiven KonsumentInnen zu aktiven GestalterInnen zu werden. Den Couchtisch hat sie übrigens nicht gekauft. , Sonstige > Motorkühlung , Erscheinungsjahr: 20210308, Produktform: Leinen, Autoren: Kaller, Nunu, Seitenzahl/Blattzahl: 240, Keyword: Aktivismus; Gewohnheit; Greenwashing; Kaufantrieb; Kaufrausch; Kaufsucht; Konsum; Konsumverhalten; Marketing; Nachhaltigkeit; Umwelt, Fachschema: Verbrauch, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 223, Breite: 141, Höhe: 25, Gewicht: 456, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist die Unfallversicherung eine Sachversicherung?
Ist die Unfallversicherung eine Sachversicherung? Nein, die Unfallversicherung ist keine Sachversicherung, sondern eine Personenversicherung. Sie dient dazu, den Versicherten finanziell abzusichern, falls dieser durch einen Unfall gesundheitliche Schäden erleidet. Im Gegensatz dazu schützt eine Sachversicherung materielle Güter wie Gebäude, Hausrat oder Fahrzeuge vor Schäden durch bestimmte Risiken. Die Unfallversicherung deckt hauptsächlich die Folgen von Unfällen ab, unabhängig davon, ob sie zu Hause, bei der Arbeit oder in der Freizeit passieren. Sachversicherungen hingegen schützen vor Schäden an materiellen Gütern durch bestimmte Risiken wie Feuer, Diebstahl oder Naturkatastrophen. **
-
Ist eine Unfallversicherung eine Sachversicherung?
Eine Unfallversicherung ist eine spezielle Form der Personenversicherung, die finanzielle Leistungen im Falle eines Unfalls bietet. Im Gegensatz dazu deckt eine Sachversicherung Schäden an Sachwerten wie Gebäuden, Fahrzeugen oder Hausrat ab. Obwohl beide Arten von Versicherungen finanzielle Sicherheit bieten, unterscheiden sie sich in ihrem Leistungsumfang und den versicherten Risiken. Eine Unfallversicherung konzentriert sich ausschließlich auf Unfälle und deren Folgen für die versicherte Person, während eine Sachversicherung Sachschäden abdeckt, die durch verschiedene Ursachen entstehen können. **
-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
Ähnliche Suchbegriffe für Mich
-
Weihnachtspost für michIn Diesem Kleinen Postkartenadventskalender Findet Man So Etwas Wie 24 Briefe An Sich Selbst. Sie Helfen Dabei, Wieder In Den Fokus Zu Rücken, Was Eigentlich Wichtig Ist In Dieser Zeit Und Was Sich So Viele Im Advent Statt Der Hektik Und Den Vielen...12,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ich spüre michWahrnehmungsexperimente, Bewegungsspiele Und Übungen Zur Körperkoordination „geräuschdetektive“, „putz-party“ Und „rücken-simser“: Schon Die Namen Der Abwechslungsreichen Übungen Machen Kinder Ab 3 Jahren Neugierig. Je Nach Vorherrschendem Bedürfnis...22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
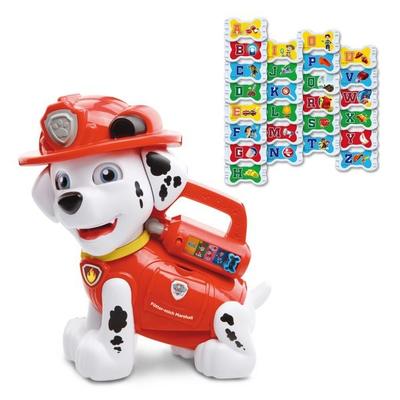
Fütter-mich MarshallMit Marshall Und Seinen Leckerlies Das Alphabet Lernen! 26 Buchstaben-leckerlies Leckerlie-erkennungsbereich Leuchtende Plaketten-taste Blinzelnde Augen Und Sich Bewegende Ohren 4 Spielmodi: Fütter Mich-modus, Rettungs-modus, Quiz-modus, Musikmodus...32,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Unterschiede zwischen Haftpflichtversicherung und Sachversicherung?
Die Haftpflichtversicherung deckt Schäden ab, die man anderen zufügt, während die Sachversicherung Schäden an eigenen Sachen abdeckt. Die Haftpflichtversicherung schützt vor finanziellen Ansprüchen Dritter, die Sachversicherung vor Schäden an eigenen Besitztümern. Die Haftpflichtversicherung ist in vielen Fällen gesetzlich vorgeschrieben, während die Sachversicherung optional ist. **
-
Was sind die gängigen Prozesse und Verfahren zur Schadenregulierung in den Bereichen Versicherung, Recht und Finanzen?
In der Versicherungsbranche erfolgt die Schadenregulierung in der Regel durch die Einreichung eines Schadensberichts durch den Versicherungsnehmer, gefolgt von einer Überprüfung des Schadens durch den Versicherer und einer anschließenden Auszahlung des Schadensbetrags. Im Bereich des Rechts werden Schadenregulierungsverfahren oft durch gerichtliche Auseinandersetzungen oder außergerichtliche Vergleiche geregelt, wobei die Parteien versuchen, eine Einigung über die Schadensregulierung zu erzielen. Im Finanzbereich können Schadenregulierungsverfahren durch die Einreichung von Ansprüchen bei Finanzinstituten oder durch die Beteiligung an Schlichtungsverfahren geregelt werden, um eine angemessene Entschädigung für den erlittenen Schaden zu **
-
Was sind die gängigen Prozesse und Verfahren zur Schadenregulierung in den Bereichen Versicherung, Recht und Finanzen?
In der Versicherungsbranche erfolgt die Schadenregulierung in der Regel durch die Einreichung eines Schadensberichts durch den Versicherungsnehmer, gefolgt von einer Prüfung und Bewertung des Schadens durch das Versicherungsunternehmen. Anschließend wird die Schadenshöhe festgelegt und die Entschädigung an den Versicherungsnehmer ausgezahlt. Im Bereich des Rechts werden Schadenregulierungen oft durch gerichtliche Verfahren geregelt, bei denen die Parteien ihre Ansprüche und Beweise vor Gericht vorbringen. Die Richter treffen dann eine Entscheidung über die Schadensregulierung, die von den Parteien akzeptiert werden muss. Im Finanzbereich können Schadenregulierungen durch verschiedene Verfahren erfolgen, wie z.B. durch Verhandlungen zwischen den beteiligten **
-
Was sind die gängigen Praktiken und Prozesse zur Schadenregulierung in den Bereichen Versicherung, Recht und Finanzen?
Die gängigen Praktiken und Prozesse zur Schadenregulierung in den Bereichen Versicherung, Recht und Finanzen umfassen die Meldung des Schadens an die Versicherung oder den rechtlichen Vertreter, die Bereitstellung von relevanten Unterlagen und Informationen zur Schadensregulierung, die Bewertung des Schadens durch die Versicherung oder den rechtlichen Vertreter und die anschließende Auszahlung der Entschädigung oder die Durchführung rechtlicher Schritte zur Schadensregulierung. Dabei werden die geltenden Gesetze, Vertragsbedingungen und finanziellen Richtlinien berücksichtigt, um eine faire und angemessene Regulierung des Schadens zu gewährleisten. Zudem können auch Verhandlungen zwischen den beteiligten Parteien sowie die Einbeziehung von Gutachtern und Expert **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.