Domain bdpd.de kaufen?
Wir ziehen mit dem Projekt
bdpd.de um.
Sind Sie am Kauf der Domain
bdpd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bdpd.de kaufen?
Ist die Unfallversicherung eine Sachversicherung?
Ist die Unfallversicherung eine Sachversicherung? Nein, die Unfallversicherung ist keine Sachversicherung, sondern eine Personenversicherung. Sie dient dazu, den Versicherten finanziell abzusichern, falls dieser durch einen Unfall gesundheitliche Schäden erleidet. Im Gegensatz dazu schützt eine Sachversicherung materielle Güter wie Gebäude, Hausrat oder Fahrzeuge vor Schäden durch bestimmte Risiken. Die Unfallversicherung deckt hauptsächlich die Folgen von Unfällen ab, unabhängig davon, ob sie zu Hause, bei der Arbeit oder in der Freizeit passieren. Sachversicherungen hingegen schützen vor Schäden an materiellen Gütern durch bestimmte Risiken wie Feuer, Diebstahl oder Naturkatastrophen. **
Ist eine Unfallversicherung eine Sachversicherung?
Eine Unfallversicherung ist eine spezielle Form der Personenversicherung, die finanzielle Leistungen im Falle eines Unfalls bietet. Im Gegensatz dazu deckt eine Sachversicherung Schäden an Sachwerten wie Gebäuden, Fahrzeugen oder Hausrat ab. Obwohl beide Arten von Versicherungen finanzielle Sicherheit bieten, unterscheiden sie sich in ihrem Leistungsumfang und den versicherten Risiken. Eine Unfallversicherung konzentriert sich ausschließlich auf Unfälle und deren Folgen für die versicherte Person, während eine Sachversicherung Sachschäden abdeckt, die durch verschiedene Ursachen entstehen können. **
Ähnliche Suchbegriffe für Netzwerk
Top-Angebote
Produkte zum Begriff Netzwerk:
-
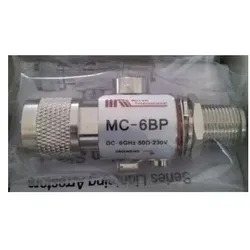
Allnet MC-6BP Netzwerk-Antennen-Zubehör (Netzwerk Zubehör), Zubehör NetzwerkDas Gerät verfügt über eine Schott N-Buchse mit einer Gummi-O-Ring-Dichtung zur Montage durch eine Gehäusewand oder über die optionale Montagebügel aus Edelstahl. Aufgrund seiner überlegenen HF-Leistung ist dieses Gerät ideal für IEEE 802.11a und andere 5,2-5,8 GHz ISM und UNII Anwendungen sowie 3,5 GHz WLL-Anwendungen. Beide Ports an diesem Gerät sind gleichermassen geschützt. Dies bietet Schutz, egal in welche Richtung es installiert ist. Hauptmerkmale: Produktfarbe grau, Gehäusematerial Messing, Anzahl 1. Gewicht & Abmessungen: Breite 68 mm, Tiefe 23 mm, Höhe 31 mm, Gewicht 110 g.48,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SachversicherungSachversicherung , AVB für die Hausrat-, Wohngebäude-, Feuer-, Einbruchdiebstahl-, Raub-, Leitungswasser-, Glas-, Sturm-, erweiterte Elementarschaden- und Allgefahrenversicherung , Tagfahrleuchten > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20220420, Produktform: Leinen, Beilage: Leinen, Titel der Reihe: Grauer Kommentar##, Redaktion: Reusch, Peter~Schimikowski, Peter~Wandt, Manfred~Martin, Anton, Auflage: 22004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1899, Keyword: Versicherungsrecht; Hausratversicherung; Wohngebäudeversicherung; Feuerversicherung; Einbruchdiebstahlversicheurng; Raubversicherung; Leitungswasserversicherung; Glasversicherung; Sturmversicherung; erweiterte Elementarschadenversicherung, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LXVII, Seitenanzahl: 1899, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 229, Breite: 152, Höhe: 53, Gewicht: 1358, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406335211, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 1317141189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Teltonika PR2UR18M (Netzwerk Zubehör), Zubehör NetzwerkDas Teltonika Console Cable ist ein hochwertiges serielles RS-232-Kabel, das speziell für die Verbindung mit Teltonika-Geräten entwickelt wurde. Mit einer Länge von 1,8 Metern bietet es ausreichend Spielraum für flexible Installationen. Das Kabel verfügt über einen USB (M) Anschluss auf der einen Seite und einen RJ-45 (M) Anschluss auf der anderen Seite, was eine einfache und zuverlässige Verbindung zu verschiedenen Netzwerkgeräten ermöglicht. Es unterstützt USB 2.0, was eine schnelle Datenübertragung gewährleistet. Dieses Kabel ist ideal für Techniker und IT-Profis, die eine stabile Verbindung zu Teltonika RUTXR1-Routern benötigen. Die Verwendung von hochwertigen Materialien sorgt für Langlebigkeit und Zuverlässigkeit im täglichen Einsatz. - Serielles RS-232-Kabel für zuverlässige Verbindungen - USB (M) zu RJ-45 (M) Anschluss für vielseitige Nutzung - Länge von 1,8 Metern für flexible Installationen - Unterstützt USB 2.0 für schnelle Datenübertragung.33,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Teltonika TRB501 (Netzwerk Zubehör), Zubehör NetzwerkDas Teltonika TRB501 ist ein kompaktes industrielles 5G-Gateway, das für anspruchsvolle Umgebungen konzipiert wurde. Es bietet ultraschnelle 5G-Konnektivität mit Geschwindigkeiten von bis zu 1 Gbps und unterstützt auch 4G LTE und 3G. Mit einem RJ45 Ethernet-Port, der Datenübertragungsraten von bis zu 2,5 Gbps ermöglicht, ist es ideal für Anwendungen, die hohe Bandbreiten erfordern. Das Gerät ist mit einem Betriebssystem auf Basis von RutOS ausgestattet, das eine benutzerfreundliche Verwaltung und Konfiguration ermöglicht. Dank seiner robusten Bauweise kann das TRB501 in einem breiten Betriebstemperaturbereich von -40 °C bis +75 °C eingesetzt werden. Es verfügt über vier SMA-Anschlüsse für Mobilfunkantennen und einen Mini-SIM-Slot sowie eSIM-Unterstützung, was es zu einer flexiblen Lösung für verschiedene Netzwerkbedürfnisse macht. - Ultraschnelle 5G-Konnektivität mit bis zu 1 Gbps - RJ45 Ethernet-Port mit bis zu 2,5 Gbps - Robuste Bauweise für extreme Temperaturen von -40 °C bis +75 °C - Unterstützt sowohl Mini-SIM als auch eSIM für flexible Nutzung.401,04 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
-
Was sind die wichtigsten Unterschiede zwischen Haftpflichtversicherung und Sachversicherung?
Die Haftpflichtversicherung deckt Schäden ab, die man anderen zufügt, während die Sachversicherung Schäden an eigenen Sachen abdeckt. Die Haftpflichtversicherung schützt vor finanziellen Ansprüchen Dritter, die Sachversicherung vor Schäden an eigenen Besitztümern. Die Haftpflichtversicherung ist in vielen Fällen gesetzlich vorgeschrieben, während die Sachversicherung optional ist. **
-
Was sind die gängigen Prozesse und Verfahren zur Schadenregulierung in den Bereichen Versicherung, Recht und Finanzen?
In der Versicherungsbranche erfolgt die Schadenregulierung in der Regel durch die Einreichung eines Schadensberichts durch den Versicherungsnehmer, gefolgt von einer Überprüfung des Schadens durch den Versicherer und einer anschließenden Auszahlung des Schadensbetrags. Im Bereich des Rechts werden Schadenregulierungsverfahren oft durch gerichtliche Auseinandersetzungen oder außergerichtliche Vergleiche geregelt, wobei die Parteien versuchen, eine Einigung über die Schadensregulierung zu erzielen. Im Finanzbereich können Schadenregulierungsverfahren durch die Einreichung von Ansprüchen bei Finanzinstituten oder durch die Beteiligung an Schlichtungsverfahren geregelt werden, um eine angemessene Entschädigung für den erlittenen Schaden zu **
Was sind die gängigen Prozesse und Verfahren zur Schadenregulierung in den Bereichen Versicherung, Recht und Finanzen?
In der Versicherungsbranche erfolgt die Schadenregulierung in der Regel durch die Einreichung eines Schadensberichts durch den Versicherungsnehmer, gefolgt von einer Prüfung und Bewertung des Schadens durch das Versicherungsunternehmen. Anschließend wird die Schadenshöhe festgelegt und die Entschädigung an den Versicherungsnehmer ausgezahlt. Im Bereich des Rechts werden Schadenregulierungen oft durch gerichtliche Verfahren geregelt, bei denen die Parteien ihre Ansprüche und Beweise vor Gericht vorbringen. Die Richter treffen dann eine Entscheidung über die Schadensregulierung, die von den Parteien akzeptiert werden muss. Im Finanzbereich können Schadenregulierungen durch verschiedene Verfahren erfolgen, wie z.B. durch Verhandlungen zwischen den beteiligten **
Was sind die gängigen Praktiken und Prozesse zur Schadenregulierung in den Bereichen Versicherung, Recht und Finanzen?
Die gängigen Praktiken und Prozesse zur Schadenregulierung in den Bereichen Versicherung, Recht und Finanzen umfassen die Meldung des Schadens an die Versicherung oder den rechtlichen Vertreter, die Bereitstellung von relevanten Unterlagen und Informationen zur Schadensregulierung, die Bewertung des Schadens durch die Versicherung oder den rechtlichen Vertreter und die anschließende Auszahlung der Entschädigung oder die Durchführung rechtlicher Schritte zur Schadensregulierung. Dabei werden die geltenden Gesetze, Vertragsbedingungen und finanziellen Richtlinien berücksichtigt, um eine faire und angemessene Regulierung des Schadens zu gewährleisten. Zudem können auch Verhandlungen zwischen den beteiligten Parteien sowie die Einbeziehung von Gutachtern und Expert **
Top-Angebote
Produkte zum Begriff Netzwerk:
-
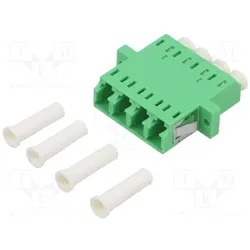
LogiLink FA04LC6 (Netzwerk Kupplung, Netzwerk Zubehör), Zubehör NetzwerkLogiLink LWL-Verbinder mit Flansch eignen sich ideal für den Einbau in LWL-Patchpanels und Verteiler mit Schraubbefestigung. Sie zeichnen sich durch eine hohe Lebensdauer und Passgenauigkeit aus. Alle LogiLink LWL-Kupplungen und -Steckverbinder entsprechen den aktuell gültigen Normen.25,07 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Allnet MC-6BP Netzwerk-Antennen-Zubehör (Netzwerk Zubehör), Zubehör NetzwerkDas Gerät verfügt über eine Schott N-Buchse mit einer Gummi-O-Ring-Dichtung zur Montage durch eine Gehäusewand oder über die optionale Montagebügel aus Edelstahl. Aufgrund seiner überlegenen HF-Leistung ist dieses Gerät ideal für IEEE 802.11a und andere 5,2-5,8 GHz ISM und UNII Anwendungen sowie 3,5 GHz WLL-Anwendungen. Beide Ports an diesem Gerät sind gleichermassen geschützt. Dies bietet Schutz, egal in welche Richtung es installiert ist. Hauptmerkmale: Produktfarbe grau, Gehäusematerial Messing, Anzahl 1. Gewicht & Abmessungen: Breite 68 mm, Tiefe 23 mm, Höhe 31 mm, Gewicht 110 g.48,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SachversicherungSachversicherung , AVB für die Hausrat-, Wohngebäude-, Feuer-, Einbruchdiebstahl-, Raub-, Leitungswasser-, Glas-, Sturm-, erweiterte Elementarschaden- und Allgefahrenversicherung , Tagfahrleuchten > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20220420, Produktform: Leinen, Beilage: Leinen, Titel der Reihe: Grauer Kommentar##, Redaktion: Reusch, Peter~Schimikowski, Peter~Wandt, Manfred~Martin, Anton, Auflage: 22004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1899, Keyword: Versicherungsrecht; Hausratversicherung; Wohngebäudeversicherung; Feuerversicherung; Einbruchdiebstahlversicheurng; Raubversicherung; Leitungswasserversicherung; Glasversicherung; Sturmversicherung; erweiterte Elementarschadenversicherung, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LXVII, Seitenanzahl: 1899, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 229, Breite: 152, Höhe: 53, Gewicht: 1358, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406335211, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 1317141189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist die Unfallversicherung eine Sachversicherung?
Ist die Unfallversicherung eine Sachversicherung? Nein, die Unfallversicherung ist keine Sachversicherung, sondern eine Personenversicherung. Sie dient dazu, den Versicherten finanziell abzusichern, falls dieser durch einen Unfall gesundheitliche Schäden erleidet. Im Gegensatz dazu schützt eine Sachversicherung materielle Güter wie Gebäude, Hausrat oder Fahrzeuge vor Schäden durch bestimmte Risiken. Die Unfallversicherung deckt hauptsächlich die Folgen von Unfällen ab, unabhängig davon, ob sie zu Hause, bei der Arbeit oder in der Freizeit passieren. Sachversicherungen hingegen schützen vor Schäden an materiellen Gütern durch bestimmte Risiken wie Feuer, Diebstahl oder Naturkatastrophen. **
-
Ist eine Unfallversicherung eine Sachversicherung?
Eine Unfallversicherung ist eine spezielle Form der Personenversicherung, die finanzielle Leistungen im Falle eines Unfalls bietet. Im Gegensatz dazu deckt eine Sachversicherung Schäden an Sachwerten wie Gebäuden, Fahrzeugen oder Hausrat ab. Obwohl beide Arten von Versicherungen finanzielle Sicherheit bieten, unterscheiden sie sich in ihrem Leistungsumfang und den versicherten Risiken. Eine Unfallversicherung konzentriert sich ausschließlich auf Unfälle und deren Folgen für die versicherte Person, während eine Sachversicherung Sachschäden abdeckt, die durch verschiedene Ursachen entstehen können. **
-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
Ähnliche Suchbegriffe für Netzwerk
-
Teltonika PR2UR18M (Netzwerk Zubehör), Zubehör NetzwerkDas Teltonika Console Cable ist ein hochwertiges serielles RS-232-Kabel, das speziell für die Verbindung mit Teltonika-Geräten entwickelt wurde. Mit einer Länge von 1,8 Metern bietet es ausreichend Spielraum für flexible Installationen. Das Kabel verfügt über einen USB (M) Anschluss auf der einen Seite und einen RJ-45 (M) Anschluss auf der anderen Seite, was eine einfache und zuverlässige Verbindung zu verschiedenen Netzwerkgeräten ermöglicht. Es unterstützt USB 2.0, was eine schnelle Datenübertragung gewährleistet. Dieses Kabel ist ideal für Techniker und IT-Profis, die eine stabile Verbindung zu Teltonika RUTXR1-Routern benötigen. Die Verwendung von hochwertigen Materialien sorgt für Langlebigkeit und Zuverlässigkeit im täglichen Einsatz. - Serielles RS-232-Kabel für zuverlässige Verbindungen - USB (M) zu RJ-45 (M) Anschluss für vielseitige Nutzung - Länge von 1,8 Metern für flexible Installationen - Unterstützt USB 2.0 für schnelle Datenübertragung.33,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Teltonika TRB501 (Netzwerk Zubehör), Zubehör NetzwerkDas Teltonika TRB501 ist ein kompaktes industrielles 5G-Gateway, das für anspruchsvolle Umgebungen konzipiert wurde. Es bietet ultraschnelle 5G-Konnektivität mit Geschwindigkeiten von bis zu 1 Gbps und unterstützt auch 4G LTE und 3G. Mit einem RJ45 Ethernet-Port, der Datenübertragungsraten von bis zu 2,5 Gbps ermöglicht, ist es ideal für Anwendungen, die hohe Bandbreiten erfordern. Das Gerät ist mit einem Betriebssystem auf Basis von RutOS ausgestattet, das eine benutzerfreundliche Verwaltung und Konfiguration ermöglicht. Dank seiner robusten Bauweise kann das TRB501 in einem breiten Betriebstemperaturbereich von -40 °C bis +75 °C eingesetzt werden. Es verfügt über vier SMA-Anschlüsse für Mobilfunkantennen und einen Mini-SIM-Slot sowie eSIM-Unterstützung, was es zu einer flexiblen Lösung für verschiedene Netzwerkbedürfnisse macht. - Ultraschnelle 5G-Konnektivität mit bis zu 1 Gbps - RJ45 Ethernet-Port mit bis zu 2,5 Gbps - Robuste Bauweise für extreme Temperaturen von -40 °C bis +75 °C - Unterstützt sowohl Mini-SIM als auch eSIM für flexible Nutzung.401,04 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
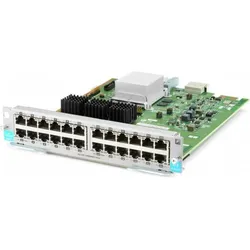
HPE J9987A (Netzwerk Zubehör), Zubehör NetzwerkDas HPE Aruba J9987A ist ein leistungsstarkes Erweiterungsmodul für Netzwerk-Switches, das speziell für die HPE Aruba 5400R zl2 Serie entwickelt wurde. Mit 24 Ports für Gigabit Ethernet bietet dieses Modul eine hohe Datenübertragungsrate von bis zu 1 Gbps, was es ideal für anspruchsvolle Netzwerkumgebungen macht. Das Modul unterstützt MACsec, eine Sicherheitsfunktion, die eine sichere Datenübertragung gewährleistet. Es ist als Plug-in-Modul konzipiert und ermöglicht eine einfache Integration in bestehende Netzwerkinfrastrukturen. Mit einer robusten Bauweise und einem Gewicht von 790 g ist das J9987A sowohl für den Einsatz in Unternehmen als auch in Rechenzentren geeignet. Die Verwendung von RJ45-Anschlüssen sorgt für eine breite Kompatibilität mit verschiedenen Netzwerkgeräten. Dieses Modul ist eine ausgezeichnete Wahl für Organisationen, die ihre Netzwerkleistung und -sicherheit verbessern möchten.1584,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Unterschiede zwischen Haftpflichtversicherung und Sachversicherung?
Die Haftpflichtversicherung deckt Schäden ab, die man anderen zufügt, während die Sachversicherung Schäden an eigenen Sachen abdeckt. Die Haftpflichtversicherung schützt vor finanziellen Ansprüchen Dritter, die Sachversicherung vor Schäden an eigenen Besitztümern. Die Haftpflichtversicherung ist in vielen Fällen gesetzlich vorgeschrieben, während die Sachversicherung optional ist. **
-
Was sind die gängigen Prozesse und Verfahren zur Schadenregulierung in den Bereichen Versicherung, Recht und Finanzen?
In der Versicherungsbranche erfolgt die Schadenregulierung in der Regel durch die Einreichung eines Schadensberichts durch den Versicherungsnehmer, gefolgt von einer Überprüfung des Schadens durch den Versicherer und einer anschließenden Auszahlung des Schadensbetrags. Im Bereich des Rechts werden Schadenregulierungsverfahren oft durch gerichtliche Auseinandersetzungen oder außergerichtliche Vergleiche geregelt, wobei die Parteien versuchen, eine Einigung über die Schadensregulierung zu erzielen. Im Finanzbereich können Schadenregulierungsverfahren durch die Einreichung von Ansprüchen bei Finanzinstituten oder durch die Beteiligung an Schlichtungsverfahren geregelt werden, um eine angemessene Entschädigung für den erlittenen Schaden zu **
-
Was sind die gängigen Prozesse und Verfahren zur Schadenregulierung in den Bereichen Versicherung, Recht und Finanzen?
In der Versicherungsbranche erfolgt die Schadenregulierung in der Regel durch die Einreichung eines Schadensberichts durch den Versicherungsnehmer, gefolgt von einer Prüfung und Bewertung des Schadens durch das Versicherungsunternehmen. Anschließend wird die Schadenshöhe festgelegt und die Entschädigung an den Versicherungsnehmer ausgezahlt. Im Bereich des Rechts werden Schadenregulierungen oft durch gerichtliche Verfahren geregelt, bei denen die Parteien ihre Ansprüche und Beweise vor Gericht vorbringen. Die Richter treffen dann eine Entscheidung über die Schadensregulierung, die von den Parteien akzeptiert werden muss. Im Finanzbereich können Schadenregulierungen durch verschiedene Verfahren erfolgen, wie z.B. durch Verhandlungen zwischen den beteiligten **
-
Was sind die gängigen Praktiken und Prozesse zur Schadenregulierung in den Bereichen Versicherung, Recht und Finanzen?
Die gängigen Praktiken und Prozesse zur Schadenregulierung in den Bereichen Versicherung, Recht und Finanzen umfassen die Meldung des Schadens an die Versicherung oder den rechtlichen Vertreter, die Bereitstellung von relevanten Unterlagen und Informationen zur Schadensregulierung, die Bewertung des Schadens durch die Versicherung oder den rechtlichen Vertreter und die anschließende Auszahlung der Entschädigung oder die Durchführung rechtlicher Schritte zur Schadensregulierung. Dabei werden die geltenden Gesetze, Vertragsbedingungen und finanziellen Richtlinien berücksichtigt, um eine faire und angemessene Regulierung des Schadens zu gewährleisten. Zudem können auch Verhandlungen zwischen den beteiligten Parteien sowie die Einbeziehung von Gutachtern und Expert **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.