Domain bdpd.de kaufen?
Wir ziehen mit dem Projekt
bdpd.de um.
Sind Sie am Kauf der Domain
bdpd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bdpd.de kaufen?
Ist die Unfallversicherung eine Sachversicherung?
Ist die Unfallversicherung eine Sachversicherung? Nein, die Unfallversicherung ist keine Sachversicherung, sondern eine Personenversicherung. Sie dient dazu, den Versicherten finanziell abzusichern, falls dieser durch einen Unfall gesundheitliche Schäden erleidet. Im Gegensatz dazu schützt eine Sachversicherung materielle Güter wie Gebäude, Hausrat oder Fahrzeuge vor Schäden durch bestimmte Risiken. Die Unfallversicherung deckt hauptsächlich die Folgen von Unfällen ab, unabhängig davon, ob sie zu Hause, bei der Arbeit oder in der Freizeit passieren. Sachversicherungen hingegen schützen vor Schäden an materiellen Gütern durch bestimmte Risiken wie Feuer, Diebstahl oder Naturkatastrophen. **
Ist eine Unfallversicherung eine Sachversicherung?
Eine Unfallversicherung ist eine spezielle Form der Personenversicherung, die finanzielle Leistungen im Falle eines Unfalls bietet. Im Gegensatz dazu deckt eine Sachversicherung Schäden an Sachwerten wie Gebäuden, Fahrzeugen oder Hausrat ab. Obwohl beide Arten von Versicherungen finanzielle Sicherheit bieten, unterscheiden sie sich in ihrem Leistungsumfang und den versicherten Risiken. Eine Unfallversicherung konzentriert sich ausschließlich auf Unfälle und deren Folgen für die versicherte Person, während eine Sachversicherung Sachschäden abdeckt, die durch verschiedene Ursachen entstehen können. **

Ähnliche Suchbegriffe für Wärme
Top-Angebote
Produkte zum Begriff Wärme:
-
Brenke, Rainer: Heilen mit Kälte und WärmeHeilen mit Kälte und Wärme , Mit der heilsamen Kraft der Thermotherapie Schmerzen lindern und Krankheiten vorbeugen , Sicherungen > Autoelektrik , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Beilage: Broschiert (KB), Autoren: Brenke, Rainer, Seitenzahl/Blattzahl: 128, Abbildungen: 20 Abbildungen, Themenüberschrift: HEALTH & FITNESS / Herbal Medications, Keyword: Eisbaden; Entzündung; Fieber; Hydrotherapie; Hyperthermie; Hypothermie; Immunsystem; Infrarot; Infrarotkabine; Kalt duschen; Kneipp; Kryosauna; Kryotherapie; Kältesauna; Kältetherapie; Körperkerntemperatur; Rheuma; Rotlicht; Sauna; Saunieren; Schmerztherapie; Schwitzen; Solarium; Thermotherapie; Unterkühlung; Wickel; Wärmetherapie, Fachschema: Heilen - Heiler - Heilung~Natur / Anthroposophie, Grenzwissenschaften~Heilkräuter~Heilpflanze / Heilkräuter~Kräuter / Heilkräuter, Fachkategorie: Familie und Gesundheit~Naturtherapie, Warengruppe: TB/Ratgeber Gesundheit, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 216, Breite: 158, Höhe: 12, Gewicht: 284, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OL 300 | Wärme-Keilkissen2in1 AnwendungDas Wärme-Keilkissen OL 300 von medisana ermöglicht eine 2in1 Anwendung als Sitzkissen oder alternativ vertikal als Lendenwirbelstütze. Seine zuschaltbare Wärmefunktion ist mit drei wählbaren Temperaturstufen ausgestattet. Der Kern aus Schaumstoff garantiert dabei einen angenehmen Sitzkomfort. Der Bezug aus pflegeleichtem Material ist abnehmbar und kann in der Maschine gewaschen werden. Ergonomische FormDank seiner ergonomischen Form trägt das medisana Wärme-Keilkissen OL 300 zu einer Verbesserung der Sitzhaltung bei. Es stimuliert aktiv die Rückenmuskulatur, fördert die Durchblutung und beugt Fehlhaltungen der Wirbelsäule vor, indem es die Haltung automatisch korrigiert. In Sachen Sicherheit weiß das Wärme-Keilkissen OL 300 ebenfalls zu überzeugen, denn es ist mit einem Sicherheitssystem mit Überhitzungsschutz sowie einer automatischen Abschaltung nach 180 Minuten ausgestattet. Perfekt für das Büro geeignetDas medisana Wärme-Keilkissen OL 300 ist perfekt für das Büro geeignet. Dank seines seitlichen Tragegriffs sowie dem integrierten Bedienfeld ist es besonders handlich und dabei problemlos portabel – damit Sie auch am Arbeitsplatz eine geeignete Sitzhaltung einnehmen können und zusätzlich ein wärmendes Wohlgefühl spüren. Produkthighlights Unterstützt eine bessere Sitzhaltung im Büro, Homeoffice oder Auto 2in1 flexibel nutzbar – als Sitzkissen oder vertikal als Lendenstütze Aktiviert die Rückenmuskulatur für mehr Stabilität im Alltag Fördert die Durchblutung und hilft, Fehlhaltungen vorzubeugen Zuschaltbare Wärme sorgt für zusätzliche Entspannung im Rückenbereich Drei Wärmestufen für individuell angenehme Wärme Bequem und komfortabel dank Schaumstoffkern Abnehmbarer, waschbarer Bezug für einfache Reinigung Technische Daten Größe: ca. 44,7 × 36,7 × 7,1 cm; Größe des Heizbereichs: 26,6 × 25,2 cm Spannungsversorgung: 100 – 240 V~ 50/60 Hz Leistung: 12 Watt Temperaturstufen: 40±5°C | 50±5°C | 60±5°C Kabellänge: ca. 180 cm41,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
-
Was sind die wichtigsten Unterschiede zwischen Haftpflichtversicherung und Sachversicherung?
Die Haftpflichtversicherung deckt Schäden ab, die man anderen zufügt, während die Sachversicherung Schäden an eigenen Sachen abdeckt. Die Haftpflichtversicherung schützt vor finanziellen Ansprüchen Dritter, die Sachversicherung vor Schäden an eigenen Besitztümern. Die Haftpflichtversicherung ist in vielen Fällen gesetzlich vorgeschrieben, während die Sachversicherung optional ist. **
-
Was sind die gängigen Prozesse und Verfahren zur Schadenregulierung in den Bereichen Versicherung, Recht und Finanzen?
In der Versicherungsbranche erfolgt die Schadenregulierung in der Regel durch die Einreichung eines Schadensberichts durch den Versicherungsnehmer, gefolgt von einer Überprüfung des Schadens durch den Versicherer und einer anschließenden Auszahlung des Schadensbetrags. Im Bereich des Rechts werden Schadenregulierungsverfahren oft durch gerichtliche Auseinandersetzungen oder außergerichtliche Vergleiche geregelt, wobei die Parteien versuchen, eine Einigung über die Schadensregulierung zu erzielen. Im Finanzbereich können Schadenregulierungsverfahren durch die Einreichung von Ansprüchen bei Finanzinstituten oder durch die Beteiligung an Schlichtungsverfahren geregelt werden, um eine angemessene Entschädigung für den erlittenen Schaden zu **

Was sind die gängigen Prozesse und Verfahren zur Schadenregulierung in den Bereichen Versicherung, Recht und Finanzen?
In der Versicherungsbranche erfolgt die Schadenregulierung in der Regel durch die Einreichung eines Schadensberichts durch den Versicherungsnehmer, gefolgt von einer Prüfung und Bewertung des Schadens durch das Versicherungsunternehmen. Anschließend wird die Schadenshöhe festgelegt und die Entschädigung an den Versicherungsnehmer ausgezahlt. Im Bereich des Rechts werden Schadenregulierungen oft durch gerichtliche Verfahren geregelt, bei denen die Parteien ihre Ansprüche und Beweise vor Gericht vorbringen. Die Richter treffen dann eine Entscheidung über die Schadensregulierung, die von den Parteien akzeptiert werden muss. Im Finanzbereich können Schadenregulierungen durch verschiedene Verfahren erfolgen, wie z.B. durch Verhandlungen zwischen den beteiligten **
Was sind die gängigen Praktiken und Prozesse zur Schadenregulierung in den Bereichen Versicherung, Recht und Finanzen?
Die gängigen Praktiken und Prozesse zur Schadenregulierung in den Bereichen Versicherung, Recht und Finanzen umfassen die Meldung des Schadens an die Versicherung oder den rechtlichen Vertreter, die Bereitstellung von relevanten Unterlagen und Informationen zur Schadensregulierung, die Bewertung des Schadens durch die Versicherung oder den rechtlichen Vertreter und die anschließende Auszahlung der Entschädigung oder die Durchführung rechtlicher Schritte zur Schadensregulierung. Dabei werden die geltenden Gesetze, Vertragsbedingungen und finanziellen Richtlinien berücksichtigt, um eine faire und angemessene Regulierung des Schadens zu gewährleisten. Zudem können auch Verhandlungen zwischen den beteiligten Parteien sowie die Einbeziehung von Gutachtern und Expert **
Top-Angebote
Produkte zum Begriff Wärme:
-
Wärme Aufsatzvitrine 67L.product-text.waerme-aufsatzvitrine-67l{ --gh-bg:#fff; --gh-text:#1f2937; --gh-muted:#667085; --gh-line:#e5e7eb; --gh-soft:#f7f8fa; --gh-accent:#b45309; --gh-accent-soft:#fff7ed; --gh-radius:16px; --gh-shadow:0 8px 24px rgba(15,23,42,.06); box-sizing:border-box; color:var(--gh-text); font-family:Arial,Helvetica,sans-serif; line-height:1.6;}.product-text.waerme-aufsatzvitrine-67l *,.product-text.waerme-aufsatzvitrine-67l *:before,.product-text.waerme-aufsatzvitrine-67l *:after{box-sizing:border-box}.product-text.waerme-aufsatzvitrine-67l .gh-wrap{max-width:1180px;margin:0 auto;padding:20px 16px}.product-text.waerme-aufsatzvitrine-67l .gh-hero{ padding:28px 20px; border:1px solid var(--gh-line); border-radius:var(--gh-radius); background:linear-gradient(180deg,#fff,var(--gh-soft)); box-shadow:var(--gh-shadow);}.product-text.waerme-aufsatzvitrine-67l .gh-eyebrow{ display:flex; align-items:center; gap:8px; margin-bottom:10px; color:var(--gh-accent); font-size:12px; font-weight:700; letter-spacing:.08em; text-transform:uppercase;}.product-text.waerme-aufsatzvitrine-67l .gh-eyebrow svg{width:16px;height:16px;flex:0 0 16px}.product-text.waerme-aufsatzvitrine-67l h2,.product-text.waerme-aufsatzvitrine-67l h3,.product-text.waerme-aufsatzvitrine-67l h4{margin:0;color:#111827;line-height:1.25}.product-text.waerme-aufsatzvitrine-67l .gh-hero h2{font-size:28px;margin-bottom:12px}.product-text.waerme-aufsatzvitrine-67l .gh-hero p{margin:0;color:var(--gh-muted);font-size:15px}.product-text.waerme-aufsatzvitrine-67l .gh-badges{ display:flex; flex-wrap:wrap; gap:8px; margin-top:18px;}.product-text.waerme-aufsatzvitrine-67l .gh-badge{ display:inline-flex; align-items:center; min-height:30px; padding:6px 10px; border:1px solid var(--gh-line); border-radius:999px; background:#fff; color:#374151; font-size:12px; font-weight:700;}.product-text.waerme-aufsatzvitrine-67l .gh-badge--primary{background:#fff7ed;border-color:#fed7aa;color:#9a3412}.product-text.waerme-aufsatzvitrine-67l .gh-badge--info{background:#f8fafc;color:#334155}.product-text.waerme-aufsatzvitrine-67l .gh-badge--success{background:#f0fdf4;border-color:#bbf7d0;color:#166534}.product-text.waerme-aufsatzvitrine-67l .gh-section{margin-top:34px}.product-text.waerme-aufsatzvitrine-67l .gh-section>h3{font-size:22px;margin-bottom:18px}.product-text.waerme-aufsatzvitrine-67l .gh-grid{ display:grid; grid-template-columns:1fr; gap:14px;}.product-text.waerme-aufsatzvitrine-67l .gh-card{ padding:18px; border:1px solid var(--gh-line); border-radius:14px; background:#fff; box-shadow:var(--gh-shadow);}.product-text.waerme-aufsatzvitrine-67l .gh-card h4{font-size:16px;margin-bottom:6px}.product-text.waerme-aufsatzvitrine-67l .gh-card p{margin:0;color:var(--gh-muted);font-size:14px}.product-text.waerme-aufsatzvitrine-67l .gh-feature{ display:grid; grid-template-columns:1fr; gap:18px; padding:22px 0; border-top:1px solid var(--gh-line);}.product-text.waerme-aufsatzvitrine-67l .gh-feature.gh-noMedia{grid-template-columns:1fr !important}.product-text.waerme-aufsatzvitrine-67l .gh-feature .gh-copy{min-width:0}.product-text.waerme-aufsatzvitrine-67l .gh-feature h3{font-size:18px;margin-bottom:9px}.product-text.waerme-aufsatzvitrine-67l .gh-num{ display:inline-flex; align-items:center; justify-content:center; width:28px; height:28px; margin-right:8px; border-radius:50%; background:var(--gh-accent-soft); color:var(--gh-accent); font-size:13px; font-weight:700; vertical-align:middle;}.product-text.waerme-aufsatzvitrine-67l .gh-feature p{margin:0 0 12px;color:var(--gh-muted);font-size:14px}.product-text.waerme-aufsatzvitrine-67l .gh-list{ list-style:none; margin:0; padding:0;}.product-text.waerme-aufsatzvitrine-67l .gh-list li{ position:relative; margin:7px 0; padding-left:25px; font-size:14px;}.product-text.waerme-aufsatzvitrine-67l .gh-list li:before{ content:""; position:absolute; left:0; top:4px; width:16px; height:16px; border-radius:50%; background:#fef3c7; border:1px solid #fcd34d;}.product-text.waerme-aufsatzvitrine-67l .gh-list li:after{ content:""; position:absolute; left:5px; top:8px; width:6px; height:3px; border-left:1.5px solid #92400e; border-bottom:1.5px solid #92400e; transform:rotate(-45deg);}.product-text.waerme-aufsatzvitrine-67l .gh-tip{ margin-top:24px; padding:18px; border:1px solid #fed7aa; border-radius:14px; background:var(--gh-accent-soft);}.product-text.waerme-aufsatzvitrine-67l .gh-tip h4{font-size:16px;margin-bottom:5px}.product-text.waerme-aufsatzvitrine-67l .gh-tip p{margin:0;color:#7c2d12;font-size:14px}.product-text.waerme-aufsatzvitrine-67l .gh-table-wrap{ overflow-x:auto; border:1px solid var(--gh-line); border-radius:14px;}.product-text.waerme-aufsatzvitrine-67l .gh-table{ width:100%; min-width:560px; border-collapse:collapse; background:#fff;}.product-text.waerme-aufsatzvitrine-67l .gh-table th,.product-text.waerme-aufsatzvitrine-67l .gh-table td{ padding:11px 13px; border-bottom:1px solid var(--gh-line); text-align:left; font-size:13px; vertical-align:top;}.product-text.waerme-aufsatzvitrine-67l .gh-table th{ background:var(--gh-soft); color:#374151; font-weight:700;}.product-text.waerme-aufsatzvitrine-67l .gh-table tr:last-child td{border-bottom:0}.product-text.waerme-aufsatzvitrine-67l .gh-note{ margin:10px 0 0; color:var(--gh-muted); font-size:12px;}.product-text.waerme-aufsatzvitrine-67l .gh-faq details{ border:1px solid var(--gh-line); border-radius:12px; margin-bottom:10px; background:#fff;}.product-text.waerme-aufsatzvitrine-67l .gh-faq summary{ cursor:pointer; padding:14px 16px; font-size:14px; font-weight:700;}.product-text.waerme-aufsatzvitrine-67l .gh-faq p{ margin:0; padding:0 16px 15px; color:var(--gh-muted); font-size:14px;}@media (min-width:700px){ .product-text.waerme-aufsatzvitrine-67l .gh-wrap{padding:32px 24px} .product-text.waerme-aufsatzvitrine-67l .gh-hero{padding:34px} .product-text.waerme-aufsatzvitrine-67l .gh-hero h2{font-size:34px} .product-text.waerme-aufsatzvitrine-67l .gh-grid{grid-template-columns:repeat(3,1fr)}}@media (min-width:900px){ .product-text.waerme-aufsatzvitrine-67l .gh-feature{ grid-template-columns:minmax(0,1fr) minmax(0,1fr); align-items:start; gap:36px; padding:28px 0; } .product-text.waerme-aufsatzvitrine-67l .gh-feature.gh-noMedia{grid-template-columns:1fr !important}} Wärme Aufsatzvitrine Wärme Aufsatzvitrine 67L Die Wärme Aufsatzvitrine bietet 67 Liter Bruttoinhalt und hält Speisen in einem Temperaturbereich von 30/90 °C bereit. Die statische Ausführung mit LED-Beleuchtung und gebogener Fensterfront ist als Tischgerät ausgelegt. 67 L Inhalt 30/90 °C LED-Beleuchtung 230 V 3 Roste Vorteile auf einen Blick 67 Liter Volumen Der Bruttoinhalt von 67 Litern bietet Platz für die übersichtliche Präsentation warmer Speisen. Temperaturbereich 30/90 °C Die Temperatur lässt sich innerhalb des angegebenen Bereichs für die Warmhaltung nutzen. LED-Beleuchtung Die integrierte LED-Beleuchtung unterstützt eine klare Sicht auf den präsentierten Inhalt. 3 Gründe, warum die Wärme Aufsatzvitrine 67L in der Praxis überzeugt ``` 1 Großzügiger Innenraum Mit 67 Litern Bruttoinhalt und acht GN-Aufnahmen im Format 1/6 100MM bietet die Vitrine eine strukturierte Möglichkeit zur Speisenpräsentation. Inhalt Brutto: 67 L Inhalt des GN: 8x 1/6 100MM 3 Roste 2 Flexible Warmhaltung Der Temperaturbereich von 30/90 °C ermöglicht die Warmhaltung innerhalb der angegebenen Temperaturspanne. Die Vitrine arbeitet mit einer Gesamtleistung von 0.34 kW bei 230 V. Temperaturbereich: 30/90 °C Spannung: 230 V Gesamtleistung: 0.34 kW 3 Praktische Bauweise Die Vitrine ist als Tischgerät ausgeführt und verfügt über eine gebogene Fensterfront. Die LED-Beleuchtung sorgt für eine gut sichtbare Präsentation. Model Tischgerät / freistehend/Einbau: Tischgerät Ausführung Fenster: gebeugt Beleuchtung: Ja, LED ``` Hinweis zur Aufstellung Die Vitrine ist als Tischgerät ausgelegt und sollte entsprechend den angegebenen Abmessungen von 767 × 612 × 328 mm aufgestellt werden. Technische Daten – Wärme Aufsatzvitrine 67L Merkmal Wert Breite (mm) 767 Tiefe (mm) 612 Höhe (mm) 328 Farbe Edelstahl Paketpost Nein Bruttogewicht (kg) 24 Spannung (Volt) 230 Gesamtleistung (kW) 0.34 Model Tischgerät / freistehend/Einbau Tischgerät Temperaturbereich (° C) 30/90 Inhalt Brutto (Ltr.) 67 Inhalt des GN 8x 1/6 100MM Fahrbar Nein Ausführung Fenster gebeugt Marke COMBISTEEL Hinweis: Die technischen Angaben entsprechen den bereitgestellten Produktdaten. FAQ Wie groß ist der Inhalt der Wärme Aufsatzvitrine? Der Bruttoinhalt beträgt 67 Liter. Welchen Temperaturbereich bietet die Vitrine? Der angegebene Temperaturbereich liegt bei 30/90 °C. Welche Beleuchtung ist vorhanden? Die Vitrine verfügt über eine integrierte LED-Beleuchtung. Welche GN-Aufteilung ist angegeben? Vorgesehen sind 8x 1/6 100MM.558,35 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
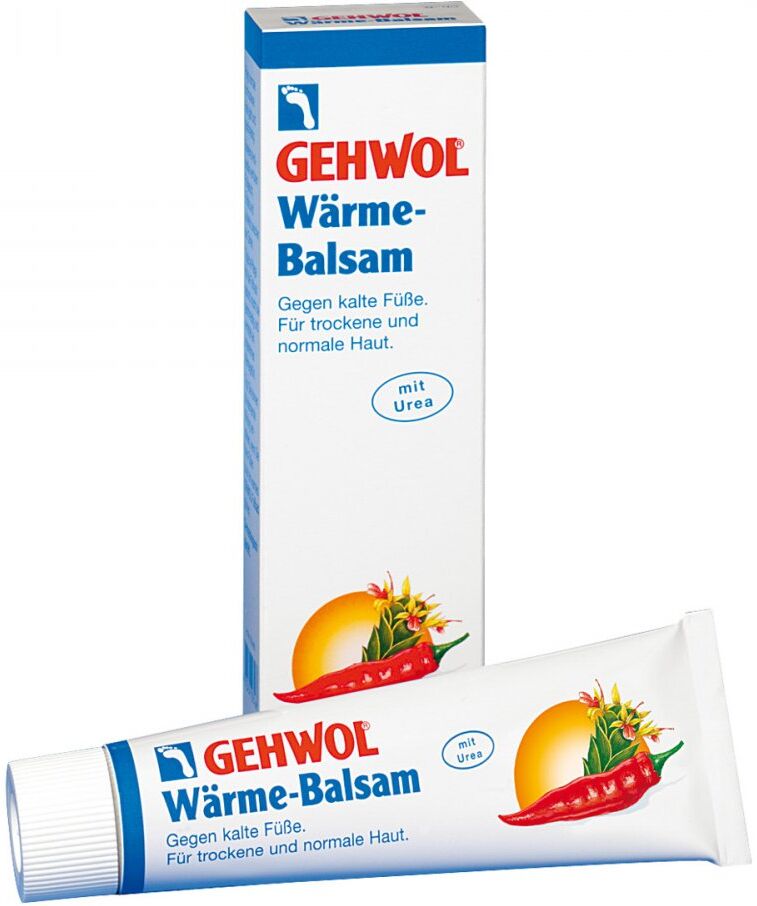
Gehwol Wärme-balsamWirkstoffe / Inhaltsstoffe / Zutaten(RS)-2-Octyldodecan-1-ol1,1'-Oxybis (2-propanol)2-PhenoxyethanolAloe vera Gelalpha-MethyliononeAvocadoöl, nativBenzyl salicylatButyl 4-hydroxybenzoatCampherCayennepfefferölharzCetyl PEG/PPG-10/1 dimeticonCitralCitronellolClimbazolCumarinDecamethylcyclopentasiloxanD-LimonenEthyl 4-hydroxybenzoatFarnesolGeraniolGlycerolHarnstoffIsobutyl 4-hydroxybenzoatIsopropyl palmitatLanolinLavendelölLinaloolMethyl 4-hydroxybenzoatNatrium chloridPalmaria palmate ExtraktParfümPropyl 4-hydroxybenzoatRizinusöl, hydriertRosmarinölTriethyl citratWachs, gebleichtWasser, gereinigt Gehwol Wärme-balsam können in Ihrer Versandapotheke www.juvalis.de erworben werden.5,96 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Brenke, Rainer: Heilen mit Kälte und WärmeHeilen mit Kälte und Wärme , Mit der heilsamen Kraft der Thermotherapie Schmerzen lindern und Krankheiten vorbeugen , Sicherungen > Autoelektrik , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Beilage: Broschiert (KB), Autoren: Brenke, Rainer, Seitenzahl/Blattzahl: 128, Abbildungen: 20 Abbildungen, Themenüberschrift: HEALTH & FITNESS / Herbal Medications, Keyword: Eisbaden; Entzündung; Fieber; Hydrotherapie; Hyperthermie; Hypothermie; Immunsystem; Infrarot; Infrarotkabine; Kalt duschen; Kneipp; Kryosauna; Kryotherapie; Kältesauna; Kältetherapie; Körperkerntemperatur; Rheuma; Rotlicht; Sauna; Saunieren; Schmerztherapie; Schwitzen; Solarium; Thermotherapie; Unterkühlung; Wickel; Wärmetherapie, Fachschema: Heilen - Heiler - Heilung~Natur / Anthroposophie, Grenzwissenschaften~Heilkräuter~Heilpflanze / Heilkräuter~Kräuter / Heilkräuter, Fachkategorie: Familie und Gesundheit~Naturtherapie, Warengruppe: TB/Ratgeber Gesundheit, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 216, Breite: 158, Höhe: 12, Gewicht: 284, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist die Unfallversicherung eine Sachversicherung?
Ist die Unfallversicherung eine Sachversicherung? Nein, die Unfallversicherung ist keine Sachversicherung, sondern eine Personenversicherung. Sie dient dazu, den Versicherten finanziell abzusichern, falls dieser durch einen Unfall gesundheitliche Schäden erleidet. Im Gegensatz dazu schützt eine Sachversicherung materielle Güter wie Gebäude, Hausrat oder Fahrzeuge vor Schäden durch bestimmte Risiken. Die Unfallversicherung deckt hauptsächlich die Folgen von Unfällen ab, unabhängig davon, ob sie zu Hause, bei der Arbeit oder in der Freizeit passieren. Sachversicherungen hingegen schützen vor Schäden an materiellen Gütern durch bestimmte Risiken wie Feuer, Diebstahl oder Naturkatastrophen. **
-
Ist eine Unfallversicherung eine Sachversicherung?
Eine Unfallversicherung ist eine spezielle Form der Personenversicherung, die finanzielle Leistungen im Falle eines Unfalls bietet. Im Gegensatz dazu deckt eine Sachversicherung Schäden an Sachwerten wie Gebäuden, Fahrzeugen oder Hausrat ab. Obwohl beide Arten von Versicherungen finanzielle Sicherheit bieten, unterscheiden sie sich in ihrem Leistungsumfang und den versicherten Risiken. Eine Unfallversicherung konzentriert sich ausschließlich auf Unfälle und deren Folgen für die versicherte Person, während eine Sachversicherung Sachschäden abdeckt, die durch verschiedene Ursachen entstehen können. **
-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
Ähnliche Suchbegriffe für Wärme
-
OL 300 | Wärme-Keilkissen2in1 AnwendungDas Wärme-Keilkissen OL 300 von medisana ermöglicht eine 2in1 Anwendung als Sitzkissen oder alternativ vertikal als Lendenwirbelstütze. Seine zuschaltbare Wärmefunktion ist mit drei wählbaren Temperaturstufen ausgestattet. Der Kern aus Schaumstoff garantiert dabei einen angenehmen Sitzkomfort. Der Bezug aus pflegeleichtem Material ist abnehmbar und kann in der Maschine gewaschen werden. Ergonomische FormDank seiner ergonomischen Form trägt das medisana Wärme-Keilkissen OL 300 zu einer Verbesserung der Sitzhaltung bei. Es stimuliert aktiv die Rückenmuskulatur, fördert die Durchblutung und beugt Fehlhaltungen der Wirbelsäule vor, indem es die Haltung automatisch korrigiert. In Sachen Sicherheit weiß das Wärme-Keilkissen OL 300 ebenfalls zu überzeugen, denn es ist mit einem Sicherheitssystem mit Überhitzungsschutz sowie einer automatischen Abschaltung nach 180 Minuten ausgestattet. Perfekt für das Büro geeignetDas medisana Wärme-Keilkissen OL 300 ist perfekt für das Büro geeignet. Dank seines seitlichen Tragegriffs sowie dem integrierten Bedienfeld ist es besonders handlich und dabei problemlos portabel – damit Sie auch am Arbeitsplatz eine geeignete Sitzhaltung einnehmen können und zusätzlich ein wärmendes Wohlgefühl spüren. Produkthighlights Unterstützt eine bessere Sitzhaltung im Büro, Homeoffice oder Auto 2in1 flexibel nutzbar – als Sitzkissen oder vertikal als Lendenstütze Aktiviert die Rückenmuskulatur für mehr Stabilität im Alltag Fördert die Durchblutung und hilft, Fehlhaltungen vorzubeugen Zuschaltbare Wärme sorgt für zusätzliche Entspannung im Rückenbereich Drei Wärmestufen für individuell angenehme Wärme Bequem und komfortabel dank Schaumstoffkern Abnehmbarer, waschbarer Bezug für einfache Reinigung Technische Daten Größe: ca. 44,7 × 36,7 × 7,1 cm; Größe des Heizbereichs: 26,6 × 25,2 cm Spannungsversorgung: 100 – 240 V~ 50/60 Hz Leistung: 12 Watt Temperaturstufen: 40±5°C | 50±5°C | 60±5°C Kabellänge: ca. 180 cm41,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
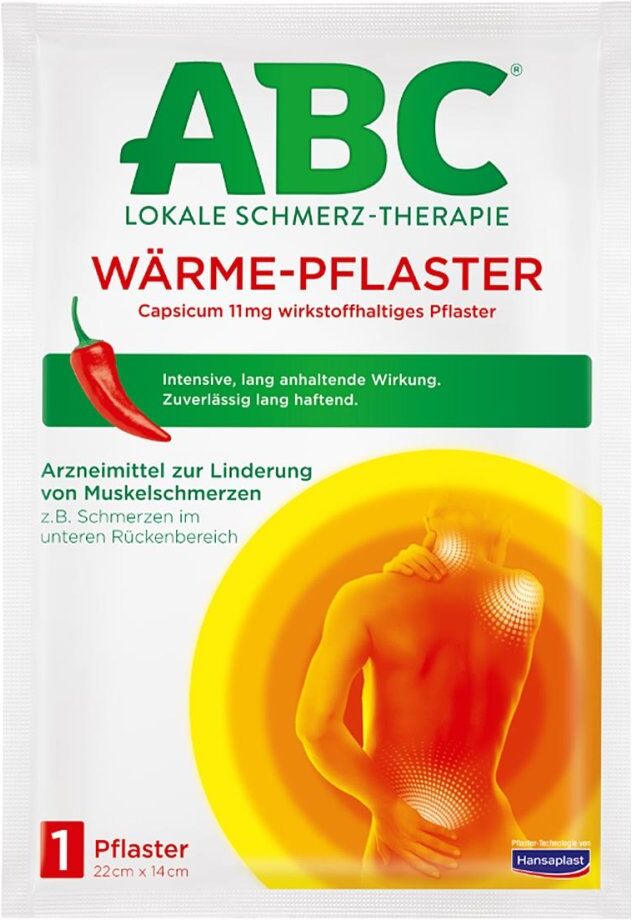
ABC Wärme-Pflaster CapsicumAnwendungsgebiet von ABC Wärme-Pflaster Capsicum ABC Wärme-Pflaster Capsicum lindern Muskelschmerzen, wie sie häufig im unteren Rückenbereich auftreten. Das querelastische Pflastergewebe garantiert festen Halt, passt sich jeder Körperbewegung an und eignet sich deshalb auch für unterwegs. ABC Wärme-Pflaster Capsicum stimuliert langanhaltend und intensiv die Mikrozirkulation des Gewebes und lindert so den Schmerz. Wirkungsweise von ABC Wärme-Pflaster Capsicum Der in ABC Wärme-Pflaster Capsicum enthaltene Cayennepfefferdickextrakt aktiviert die Durchblutung der Haut und Muskulatur an der schmerzaktiven Stelle. Die entsprechende Muskelpartie wird entspannt, die Durchblutung gefördert und die Sauerstoff- und Nährstoffversorgung im Schmerzgebiet optimiert. Der wirksame Bestandteil des Cayennepfeffers, das Capsaicin, blockiert währenddessen die Schmerzweiterleitung, wodurch es zur Schmerzlinderung kommt.Wirkstoffe / Inhaltsstoffe / Zutaten1 Pflaster der ABC Wärme-Pflaster Capsicum enthält als wirksamen Bestandteil: 395,4 - 551,7 mg Cayennepfeffer-Dickextrakt, entsprechend 11,0 mg Capsaicinoide Auszugsmittel: Ethanol 80% (V/V) als sonstige Bestandteile: Glucose-Sirup 2,2´-Methylen-bis-(6-tert.-butyl-4-methylphenol) 2,2´-(Propan-1,2-diyldiiminodimethyl)-dithylphenol Iriswurzelpulver/Reismehl-Gemisch Kautschuk Poly(butadien-block-styrol)(76,5:23,5) cis-1,4-Polyisopren Talkum Beta-Pinen Poly(2-methylbut-2-en-co-penta-1,3-dien) hydrierter Kolophoniumglycerolester dünnflüssiges Paraffin Wollwachs (Lanolin - kann Butylhydroxytoluol [2,3-Di-tert-butyl-4-methylphenol] enthalten) elastischer Flanell einseitig silikonisiertes Papier Produktgröße: 22 cm x 14 cm GegenanzeigenBei einer bekannten Überempfindlichkeit gegen Capsicumzubereitungen, Capsaicinoiden oder sonstigen Pflasterbestandteilen sowie bei geschädigter Haut, auf Wunden, bei akuten Entzündungen6,51 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
WUNDmed Nacken Wärme-PflasterAnwendungsgebiet von Nacken Wärme-PflasterNacken Wärme-Pflaster dient zur lindernden Wärmetherapie direkt an den verspannten oder verkrampften Muskeln. Mit dem weichen und hautfreundlichen Material bietet das Produkt bis zu 8 Stunden Wärme. Das Nacken Wärme-Pflaster ist flexibel anwendbar und kann direkt auf die Haut geklebt werden. Nacken Wärme-Pflaster können in Ihrer Versandapotheke www.juvalis.de erworben werden.3,56 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Unterschiede zwischen Haftpflichtversicherung und Sachversicherung?
Die Haftpflichtversicherung deckt Schäden ab, die man anderen zufügt, während die Sachversicherung Schäden an eigenen Sachen abdeckt. Die Haftpflichtversicherung schützt vor finanziellen Ansprüchen Dritter, die Sachversicherung vor Schäden an eigenen Besitztümern. Die Haftpflichtversicherung ist in vielen Fällen gesetzlich vorgeschrieben, während die Sachversicherung optional ist. **
-
Was sind die gängigen Prozesse und Verfahren zur Schadenregulierung in den Bereichen Versicherung, Recht und Finanzen?
In der Versicherungsbranche erfolgt die Schadenregulierung in der Regel durch die Einreichung eines Schadensberichts durch den Versicherungsnehmer, gefolgt von einer Überprüfung des Schadens durch den Versicherer und einer anschließenden Auszahlung des Schadensbetrags. Im Bereich des Rechts werden Schadenregulierungsverfahren oft durch gerichtliche Auseinandersetzungen oder außergerichtliche Vergleiche geregelt, wobei die Parteien versuchen, eine Einigung über die Schadensregulierung zu erzielen. Im Finanzbereich können Schadenregulierungsverfahren durch die Einreichung von Ansprüchen bei Finanzinstituten oder durch die Beteiligung an Schlichtungsverfahren geregelt werden, um eine angemessene Entschädigung für den erlittenen Schaden zu **
-
Was sind die gängigen Prozesse und Verfahren zur Schadenregulierung in den Bereichen Versicherung, Recht und Finanzen?
In der Versicherungsbranche erfolgt die Schadenregulierung in der Regel durch die Einreichung eines Schadensberichts durch den Versicherungsnehmer, gefolgt von einer Prüfung und Bewertung des Schadens durch das Versicherungsunternehmen. Anschließend wird die Schadenshöhe festgelegt und die Entschädigung an den Versicherungsnehmer ausgezahlt. Im Bereich des Rechts werden Schadenregulierungen oft durch gerichtliche Verfahren geregelt, bei denen die Parteien ihre Ansprüche und Beweise vor Gericht vorbringen. Die Richter treffen dann eine Entscheidung über die Schadensregulierung, die von den Parteien akzeptiert werden muss. Im Finanzbereich können Schadenregulierungen durch verschiedene Verfahren erfolgen, wie z.B. durch Verhandlungen zwischen den beteiligten **
-
Was sind die gängigen Praktiken und Prozesse zur Schadenregulierung in den Bereichen Versicherung, Recht und Finanzen?
Die gängigen Praktiken und Prozesse zur Schadenregulierung in den Bereichen Versicherung, Recht und Finanzen umfassen die Meldung des Schadens an die Versicherung oder den rechtlichen Vertreter, die Bereitstellung von relevanten Unterlagen und Informationen zur Schadensregulierung, die Bewertung des Schadens durch die Versicherung oder den rechtlichen Vertreter und die anschließende Auszahlung der Entschädigung oder die Durchführung rechtlicher Schritte zur Schadensregulierung. Dabei werden die geltenden Gesetze, Vertragsbedingungen und finanziellen Richtlinien berücksichtigt, um eine faire und angemessene Regulierung des Schadens zu gewährleisten. Zudem können auch Verhandlungen zwischen den beteiligten Parteien sowie die Einbeziehung von Gutachtern und Expert **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.