Domain bdpd.de kaufen?
Wir ziehen mit dem Projekt
bdpd.de um.
Sind Sie am Kauf der Domain
bdpd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bdpd.de kaufen?
Ist die Unfallversicherung eine Sachversicherung?
Ist die Unfallversicherung eine Sachversicherung? Nein, die Unfallversicherung ist keine Sachversicherung, sondern eine Personenversicherung. Sie dient dazu, den Versicherten finanziell abzusichern, falls dieser durch einen Unfall gesundheitliche Schäden erleidet. Im Gegensatz dazu schützt eine Sachversicherung materielle Güter wie Gebäude, Hausrat oder Fahrzeuge vor Schäden durch bestimmte Risiken. Die Unfallversicherung deckt hauptsächlich die Folgen von Unfällen ab, unabhängig davon, ob sie zu Hause, bei der Arbeit oder in der Freizeit passieren. Sachversicherungen hingegen schützen vor Schäden an materiellen Gütern durch bestimmte Risiken wie Feuer, Diebstahl oder Naturkatastrophen. **
Ist eine Unfallversicherung eine Sachversicherung?
Eine Unfallversicherung ist eine spezielle Form der Personenversicherung, die finanzielle Leistungen im Falle eines Unfalls bietet. Im Gegensatz dazu deckt eine Sachversicherung Schäden an Sachwerten wie Gebäuden, Fahrzeugen oder Hausrat ab. Obwohl beide Arten von Versicherungen finanzielle Sicherheit bieten, unterscheiden sie sich in ihrem Leistungsumfang und den versicherten Risiken. Eine Unfallversicherung konzentriert sich ausschließlich auf Unfälle und deren Folgen für die versicherte Person, während eine Sachversicherung Sachschäden abdeckt, die durch verschiedene Ursachen entstehen können. **

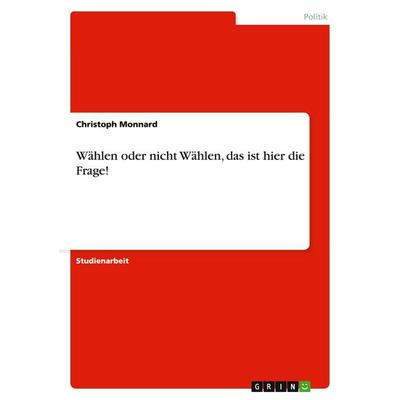
Ähnliche Suchbegriffe für Wählen
Top-Angebote
Produkte zum Begriff Wählen:
-
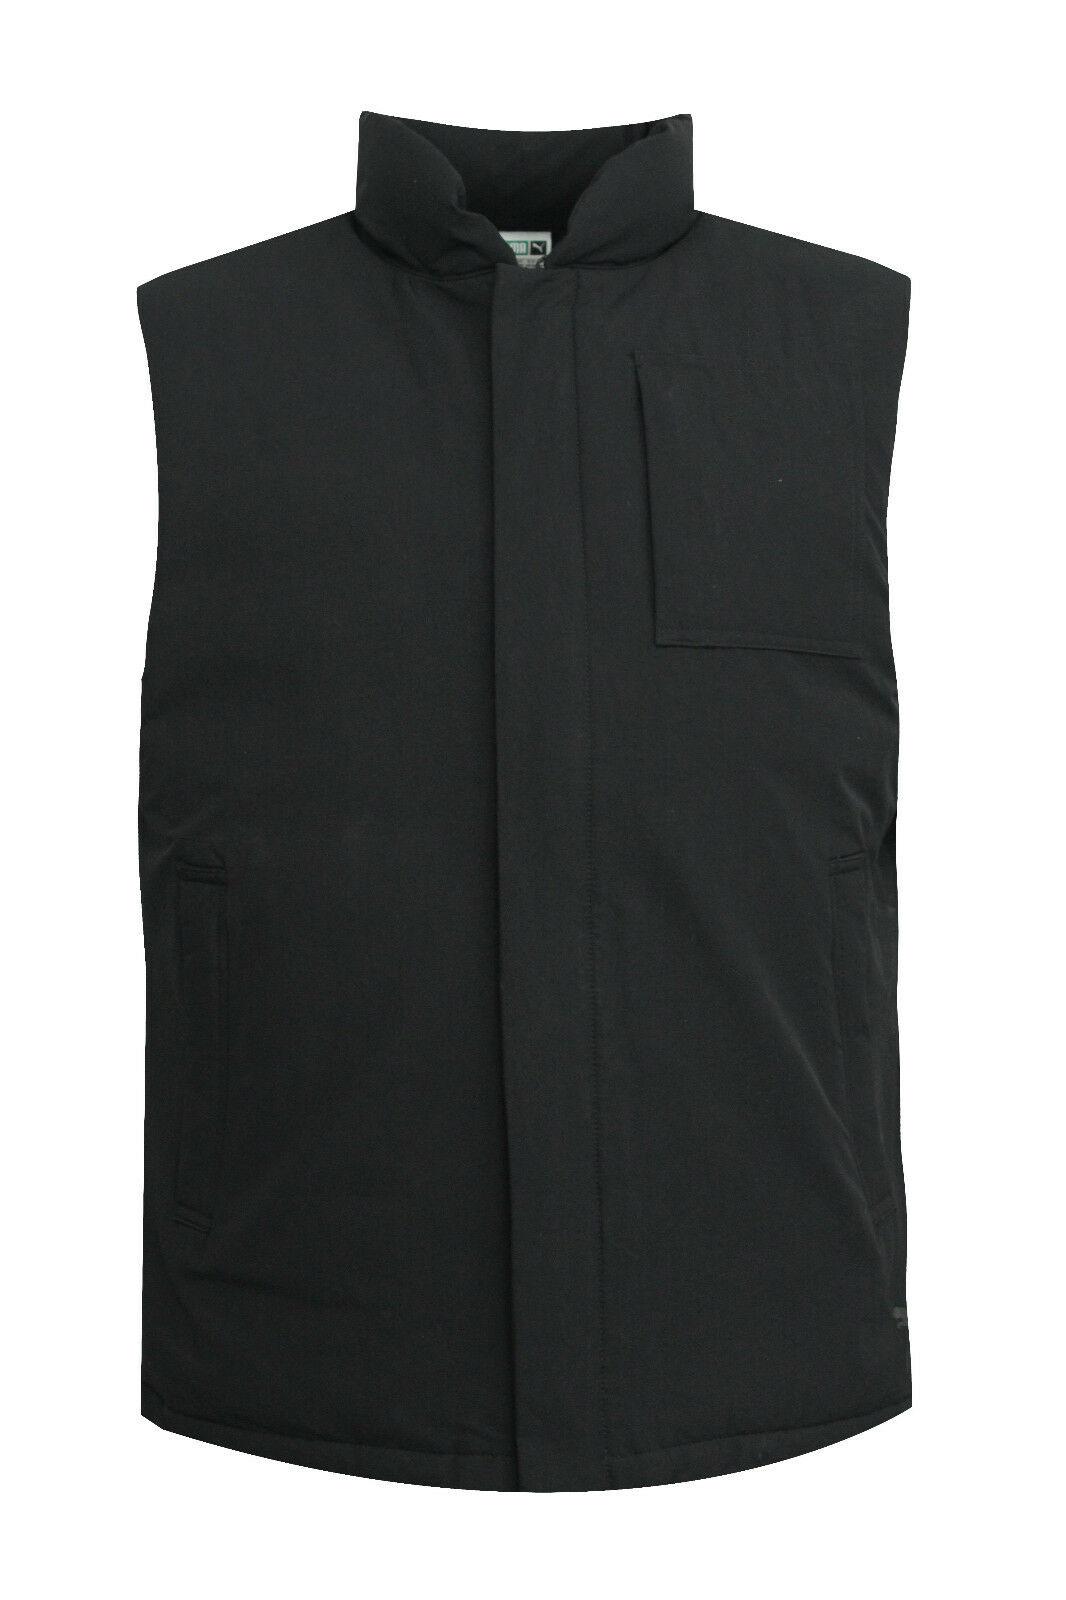
Hudde, Ansgar: Wo wir wie wählenWo wir wie wählen , Politische Muster in Deutschlands Nachbarschaften , Kraftstoffpumpen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250320, Autoren: Hudde, Ansgar, Seitenzahl/Blattzahl: 240, Keyword: AfD-trifft-Linke; Bundestagswahl; Gentrifizierung; Grün-Links; Kommunalwahl; Konservativ; Landtagswahl; Ostdeutschland; Parteien; Polarisierung; Politik; Politische Einstellungen; Sozialstruktur; Stadt-Land; Typischdeutschland; Wahlen; Wahlen in Deutschland; Wahlgeographie; Wahlverhalten; Westdeutschland; Wählerinnen und Wähler; gesellschaftlicher Zusammenhalt und persönliche Beziehungen; politische Stimmung in Deutschland, Fachschema: Schicht (soziologisch)~Stadt~Soziologie / Bevölkerung, Siedlung, Stadt~Innerparteilich~Partei (politisch)~Protest - Protestbewegung, Fachkategorie: Städte, Stadtgemeinden~Bevölkerung und Demographie~Politische Strukturen und Prozesse~Politische Parteien~Politischer Aktivismus, Warengruppe: HC/Soziologie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 230, Breite: 150, Höhe: 16, Gewicht: 431, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Strategisches Wählen in Deutschland, Fachbücher von Michael HerrmannDieses Buch zeigt, unter welchen Umständen es für deutsche Wähler sinnvoll sein kann, strategisch zu wählen und warum. Anhand formaler theoretischer Analysen identifiziert es die Bedingungen, unter denen es profitabel ist, mit der Erststimme oder mit der Zweitstimme strategisch zu wählen. Das Buch zeigt ausserdem, wie strategisches Wählen in der Vergangenheit zur Entstehung von Überhangmandaten geführt hat und warum Anreize zu strategischem Wählen nicht verschwinden werden, selbst wenn wir die Erststimme abschaffen oder die 5-Prozent-Hürde beseitigen. Es trägt so zu einem besseren Verständnis des deutschen Wahlrechts und einer informierten Diskussion über die Konsequenzen von Wahlrechtsänderungen bei.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
-
Was sind die wichtigsten Unterschiede zwischen Haftpflichtversicherung und Sachversicherung?
Die Haftpflichtversicherung deckt Schäden ab, die man anderen zufügt, während die Sachversicherung Schäden an eigenen Sachen abdeckt. Die Haftpflichtversicherung schützt vor finanziellen Ansprüchen Dritter, die Sachversicherung vor Schäden an eigenen Besitztümern. Die Haftpflichtversicherung ist in vielen Fällen gesetzlich vorgeschrieben, während die Sachversicherung optional ist. **
-
Was sind die gängigen Prozesse und Verfahren zur Schadenregulierung in den Bereichen Versicherung, Recht und Finanzen?
In der Versicherungsbranche erfolgt die Schadenregulierung in der Regel durch die Einreichung eines Schadensberichts durch den Versicherungsnehmer, gefolgt von einer Überprüfung des Schadens durch den Versicherer und einer anschließenden Auszahlung des Schadensbetrags. Im Bereich des Rechts werden Schadenregulierungsverfahren oft durch gerichtliche Auseinandersetzungen oder außergerichtliche Vergleiche geregelt, wobei die Parteien versuchen, eine Einigung über die Schadensregulierung zu erzielen. Im Finanzbereich können Schadenregulierungsverfahren durch die Einreichung von Ansprüchen bei Finanzinstituten oder durch die Beteiligung an Schlichtungsverfahren geregelt werden, um eine angemessene Entschädigung für den erlittenen Schaden zu **
Was sind die gängigen Prozesse und Verfahren zur Schadenregulierung in den Bereichen Versicherung, Recht und Finanzen?
In der Versicherungsbranche erfolgt die Schadenregulierung in der Regel durch die Einreichung eines Schadensberichts durch den Versicherungsnehmer, gefolgt von einer Prüfung und Bewertung des Schadens durch das Versicherungsunternehmen. Anschließend wird die Schadenshöhe festgelegt und die Entschädigung an den Versicherungsnehmer ausgezahlt. Im Bereich des Rechts werden Schadenregulierungen oft durch gerichtliche Verfahren geregelt, bei denen die Parteien ihre Ansprüche und Beweise vor Gericht vorbringen. Die Richter treffen dann eine Entscheidung über die Schadensregulierung, die von den Parteien akzeptiert werden muss. Im Finanzbereich können Schadenregulierungen durch verschiedene Verfahren erfolgen, wie z.B. durch Verhandlungen zwischen den beteiligten **
Was sind die gängigen Praktiken und Prozesse zur Schadenregulierung in den Bereichen Versicherung, Recht und Finanzen?
Die gängigen Praktiken und Prozesse zur Schadenregulierung in den Bereichen Versicherung, Recht und Finanzen umfassen die Meldung des Schadens an die Versicherung oder den rechtlichen Vertreter, die Bereitstellung von relevanten Unterlagen und Informationen zur Schadensregulierung, die Bewertung des Schadens durch die Versicherung oder den rechtlichen Vertreter und die anschließende Auszahlung der Entschädigung oder die Durchführung rechtlicher Schritte zur Schadensregulierung. Dabei werden die geltenden Gesetze, Vertragsbedingungen und finanziellen Richtlinien berücksichtigt, um eine faire und angemessene Regulierung des Schadens zu gewährleisten. Zudem können auch Verhandlungen zwischen den beteiligten Parteien sowie die Einbeziehung von Gutachtern und Expert **
Top-Angebote
Produkte zum Begriff Wählen:
-
Wählen Sie Caliencamas. Kuken 60W 150x80 cm60 -W -Kraftbetten erhitzen. Weicher und schwammiger Stoff, der eine bessere Wärmeleitung bietet. Weißes Finish. Unterstützung des Bettes mit elastischen Bändern, die den Ecken passen. 3 Intensitätsregler (niedrig, mittel und hoch), nach Befehl. Bildschirm mit leuchtender Leistungsindikator. Automatisch nach 180 Minuten. Superalling Schutz. 1500 x 800 mm elektrische Betten erhitzen. 100 % waschbares Polyestermaterial. Trennbares Vorschubkabel zur Erleichterung des Waschens. Weiße Farbe. 60 -W -Kraft. 230 V -Spannung. 100% Polyestermaterial52,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hudde, Ansgar: Wo wir wie wählenWo wir wie wählen , Politische Muster in Deutschlands Nachbarschaften , Kraftstoffpumpen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250320, Autoren: Hudde, Ansgar, Seitenzahl/Blattzahl: 240, Keyword: AfD-trifft-Linke; Bundestagswahl; Gentrifizierung; Grün-Links; Kommunalwahl; Konservativ; Landtagswahl; Ostdeutschland; Parteien; Polarisierung; Politik; Politische Einstellungen; Sozialstruktur; Stadt-Land; Typischdeutschland; Wahlen; Wahlen in Deutschland; Wahlgeographie; Wahlverhalten; Westdeutschland; Wählerinnen und Wähler; gesellschaftlicher Zusammenhalt und persönliche Beziehungen; politische Stimmung in Deutschland, Fachschema: Schicht (soziologisch)~Stadt~Soziologie / Bevölkerung, Siedlung, Stadt~Innerparteilich~Partei (politisch)~Protest - Protestbewegung, Fachkategorie: Städte, Stadtgemeinden~Bevölkerung und Demographie~Politische Strukturen und Prozesse~Politische Parteien~Politischer Aktivismus, Warengruppe: HC/Soziologie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 230, Breite: 150, Höhe: 16, Gewicht: 431, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist die Unfallversicherung eine Sachversicherung?
Ist die Unfallversicherung eine Sachversicherung? Nein, die Unfallversicherung ist keine Sachversicherung, sondern eine Personenversicherung. Sie dient dazu, den Versicherten finanziell abzusichern, falls dieser durch einen Unfall gesundheitliche Schäden erleidet. Im Gegensatz dazu schützt eine Sachversicherung materielle Güter wie Gebäude, Hausrat oder Fahrzeuge vor Schäden durch bestimmte Risiken. Die Unfallversicherung deckt hauptsächlich die Folgen von Unfällen ab, unabhängig davon, ob sie zu Hause, bei der Arbeit oder in der Freizeit passieren. Sachversicherungen hingegen schützen vor Schäden an materiellen Gütern durch bestimmte Risiken wie Feuer, Diebstahl oder Naturkatastrophen. **
-
Ist eine Unfallversicherung eine Sachversicherung?
Eine Unfallversicherung ist eine spezielle Form der Personenversicherung, die finanzielle Leistungen im Falle eines Unfalls bietet. Im Gegensatz dazu deckt eine Sachversicherung Schäden an Sachwerten wie Gebäuden, Fahrzeugen oder Hausrat ab. Obwohl beide Arten von Versicherungen finanzielle Sicherheit bieten, unterscheiden sie sich in ihrem Leistungsumfang und den versicherten Risiken. Eine Unfallversicherung konzentriert sich ausschließlich auf Unfälle und deren Folgen für die versicherte Person, während eine Sachversicherung Sachschäden abdeckt, die durch verschiedene Ursachen entstehen können. **
-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
Ähnliche Suchbegriffe für Wählen
-
Strategisches Wählen in Deutschland, Fachbücher von Michael HerrmannDieses Buch zeigt, unter welchen Umständen es für deutsche Wähler sinnvoll sein kann, strategisch zu wählen und warum. Anhand formaler theoretischer Analysen identifiziert es die Bedingungen, unter denen es profitabel ist, mit der Erststimme oder mit der Zweitstimme strategisch zu wählen. Das Buch zeigt ausserdem, wie strategisches Wählen in der Vergangenheit zur Entstehung von Überhangmandaten geführt hat und warum Anreize zu strategischem Wählen nicht verschwinden werden, selbst wenn wir die Erststimme abschaffen oder die 5-Prozent-Hürde beseitigen. Es trägt so zu einem besseren Verständnis des deutschen Wahlrechts und einer informierten Diskussion über die Konsequenzen von Wahlrechtsänderungen bei.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
TorOne NTS70 Stahl Nebeneingangstür - Wählen Sie Ihr Tür MotivGrundausstattung: Blatt 68 mm starkes Türblatt, Energiespar-Holzkern mit Stahlummantelung Oberfläche Mit Blockzarge Stahl oder Thermo-Zarge: Renolitoberfläche Rahmen 70mm o. 90mm Bänder Mit Blockzarge Stahl oder Thermo-Zarge: 3 Stück (3-teilig) + 3 x Hinterbandbolzen Sicherheit Mit Blockzarge Stahl oder Thermo-Zarge: Hinterbandbolzen, Sicherheitsrosette, 2 x Drei-Bolzen-Tresor-Verriegelung Schwelle Mit Blockzarge Stahl oder Thermo-Zarge: Aluminium Schwelle Glas 3-fach-Wärmeschutzglas Satiniertes Glas U-Wert Mit Blockzarge Stahl: 1,39 W/m2K ohne Glas, 1,46 W/m2K mit GlasMit Thermo-Zarge: 1,2 W/m2K ohne Glas, 1,3 W/m2K mit Glas Schloss Mit Blockzarge Stahl oder Thermo-Zarge: 2 x Drei-Bolzen-Tresor-Verriegelung, siehe Abbildung A unten Bei TorOne Türen handelt es sich um eine Spezialanfertigung, daher keine Rücknahme möglichDas Türblatt kann aus gehangen werden indem die Madenschrauben am Scharnier gelöst werden und der Sicherungsbolzen nach oben entnommen wird. (Wichtig dies muss bei beiden Scharnieren gemacht werden um das Türblatt auszuhängen. Die Lochbohrungen für die Beschläge gibt der Zylinder vor. Der Zylinder sollte eingesteckt werden und leicht festgeschraubt. Dann können die Rosetten innen und außen befestigt werden. Öffnungswinkel: In der Regel sind um die 180° abhängig von der baulichen Situation möglich.565,15 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Stilvolles Ambiente - wählen Sie ein Ecksofa für Ihre EinrichtungStilvolles Ambiente - wählen Sie ein Ecksofa für Ihre Einrichtung Hochwertige Möbel für Ihr Zuhause. Qualität und Design vereint. Dieses Produkt überzeugt durch sorgfältige Verarbeitung, ansprechendes Design und langlebige Materialien für höchsten Wohnkomfort.2949,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Unterschiede zwischen Haftpflichtversicherung und Sachversicherung?
Die Haftpflichtversicherung deckt Schäden ab, die man anderen zufügt, während die Sachversicherung Schäden an eigenen Sachen abdeckt. Die Haftpflichtversicherung schützt vor finanziellen Ansprüchen Dritter, die Sachversicherung vor Schäden an eigenen Besitztümern. Die Haftpflichtversicherung ist in vielen Fällen gesetzlich vorgeschrieben, während die Sachversicherung optional ist. **
-
Was sind die gängigen Prozesse und Verfahren zur Schadenregulierung in den Bereichen Versicherung, Recht und Finanzen?
In der Versicherungsbranche erfolgt die Schadenregulierung in der Regel durch die Einreichung eines Schadensberichts durch den Versicherungsnehmer, gefolgt von einer Überprüfung des Schadens durch den Versicherer und einer anschließenden Auszahlung des Schadensbetrags. Im Bereich des Rechts werden Schadenregulierungsverfahren oft durch gerichtliche Auseinandersetzungen oder außergerichtliche Vergleiche geregelt, wobei die Parteien versuchen, eine Einigung über die Schadensregulierung zu erzielen. Im Finanzbereich können Schadenregulierungsverfahren durch die Einreichung von Ansprüchen bei Finanzinstituten oder durch die Beteiligung an Schlichtungsverfahren geregelt werden, um eine angemessene Entschädigung für den erlittenen Schaden zu **
-
Was sind die gängigen Prozesse und Verfahren zur Schadenregulierung in den Bereichen Versicherung, Recht und Finanzen?
In der Versicherungsbranche erfolgt die Schadenregulierung in der Regel durch die Einreichung eines Schadensberichts durch den Versicherungsnehmer, gefolgt von einer Prüfung und Bewertung des Schadens durch das Versicherungsunternehmen. Anschließend wird die Schadenshöhe festgelegt und die Entschädigung an den Versicherungsnehmer ausgezahlt. Im Bereich des Rechts werden Schadenregulierungen oft durch gerichtliche Verfahren geregelt, bei denen die Parteien ihre Ansprüche und Beweise vor Gericht vorbringen. Die Richter treffen dann eine Entscheidung über die Schadensregulierung, die von den Parteien akzeptiert werden muss. Im Finanzbereich können Schadenregulierungen durch verschiedene Verfahren erfolgen, wie z.B. durch Verhandlungen zwischen den beteiligten **
-
Was sind die gängigen Praktiken und Prozesse zur Schadenregulierung in den Bereichen Versicherung, Recht und Finanzen?
Die gängigen Praktiken und Prozesse zur Schadenregulierung in den Bereichen Versicherung, Recht und Finanzen umfassen die Meldung des Schadens an die Versicherung oder den rechtlichen Vertreter, die Bereitstellung von relevanten Unterlagen und Informationen zur Schadensregulierung, die Bewertung des Schadens durch die Versicherung oder den rechtlichen Vertreter und die anschließende Auszahlung der Entschädigung oder die Durchführung rechtlicher Schritte zur Schadensregulierung. Dabei werden die geltenden Gesetze, Vertragsbedingungen und finanziellen Richtlinien berücksichtigt, um eine faire und angemessene Regulierung des Schadens zu gewährleisten. Zudem können auch Verhandlungen zwischen den beteiligten Parteien sowie die Einbeziehung von Gutachtern und Expert **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.