Domain bdpd.de kaufen?
Wir ziehen mit dem Projekt
bdpd.de um.
Sind Sie am Kauf der Domain
bdpd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bdpd.de kaufen?
Ist die Unfallversicherung eine Sachversicherung?
Ist die Unfallversicherung eine Sachversicherung? Nein, die Unfallversicherung ist keine Sachversicherung, sondern eine Personenversicherung. Sie dient dazu, den Versicherten finanziell abzusichern, falls dieser durch einen Unfall gesundheitliche Schäden erleidet. Im Gegensatz dazu schützt eine Sachversicherung materielle Güter wie Gebäude, Hausrat oder Fahrzeuge vor Schäden durch bestimmte Risiken. Die Unfallversicherung deckt hauptsächlich die Folgen von Unfällen ab, unabhängig davon, ob sie zu Hause, bei der Arbeit oder in der Freizeit passieren. Sachversicherungen hingegen schützen vor Schäden an materiellen Gütern durch bestimmte Risiken wie Feuer, Diebstahl oder Naturkatastrophen. **
Ist eine Unfallversicherung eine Sachversicherung?
Eine Unfallversicherung ist eine spezielle Form der Personenversicherung, die finanzielle Leistungen im Falle eines Unfalls bietet. Im Gegensatz dazu deckt eine Sachversicherung Schäden an Sachwerten wie Gebäuden, Fahrzeugen oder Hausrat ab. Obwohl beide Arten von Versicherungen finanzielle Sicherheit bieten, unterscheiden sie sich in ihrem Leistungsumfang und den versicherten Risiken. Eine Unfallversicherung konzentriert sich ausschließlich auf Unfälle und deren Folgen für die versicherte Person, während eine Sachversicherung Sachschäden abdeckt, die durch verschiedene Ursachen entstehen können. **
Ähnliche Suchbegriffe für Riegler-DKH-10-DKH
Top-Angebote
Produkte zum Begriff Riegler-DKH-10-DKH:
-
SachversicherungSachversicherung , AVB für die Hausrat-, Wohngebäude-, Feuer-, Einbruchdiebstahl-, Raub-, Leitungswasser-, Glas-, Sturm-, erweiterte Elementarschaden- und Allgefahrenversicherung , Tagfahrleuchten > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20220420, Produktform: Leinen, Beilage: Leinen, Titel der Reihe: Grauer Kommentar##, Redaktion: Reusch, Peter~Schimikowski, Peter~Wandt, Manfred~Martin, Anton, Auflage: 22004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1899, Keyword: Versicherungsrecht; Hausratversicherung; Wohngebäudeversicherung; Feuerversicherung; Einbruchdiebstahlversicheurng; Raubversicherung; Leitungswasserversicherung; Glasversicherung; Sturmversicherung; erweiterte Elementarschadenversicherung, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LXVII, Seitenanzahl: 1899, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 229, Breite: 152, Höhe: 53, Gewicht: 1358, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406335211, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 1317141189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
-
Was sind die wichtigsten Unterschiede zwischen Haftpflichtversicherung und Sachversicherung?
Die Haftpflichtversicherung deckt Schäden ab, die man anderen zufügt, während die Sachversicherung Schäden an eigenen Sachen abdeckt. Die Haftpflichtversicherung schützt vor finanziellen Ansprüchen Dritter, die Sachversicherung vor Schäden an eigenen Besitztümern. Die Haftpflichtversicherung ist in vielen Fällen gesetzlich vorgeschrieben, während die Sachversicherung optional ist. **
-
Was sind die gängigen Prozesse und Verfahren zur Schadenregulierung in den Bereichen Versicherung, Recht und Finanzen?
In der Versicherungsbranche erfolgt die Schadenregulierung in der Regel durch die Einreichung eines Schadensberichts durch den Versicherungsnehmer, gefolgt von einer Überprüfung des Schadens durch den Versicherer und einer anschließenden Auszahlung des Schadensbetrags. Im Bereich des Rechts werden Schadenregulierungsverfahren oft durch gerichtliche Auseinandersetzungen oder außergerichtliche Vergleiche geregelt, wobei die Parteien versuchen, eine Einigung über die Schadensregulierung zu erzielen. Im Finanzbereich können Schadenregulierungsverfahren durch die Einreichung von Ansprüchen bei Finanzinstituten oder durch die Beteiligung an Schlichtungsverfahren geregelt werden, um eine angemessene Entschädigung für den erlittenen Schaden zu **

Was sind die gängigen Prozesse und Verfahren zur Schadenregulierung in den Bereichen Versicherung, Recht und Finanzen?
In der Versicherungsbranche erfolgt die Schadenregulierung in der Regel durch die Einreichung eines Schadensberichts durch den Versicherungsnehmer, gefolgt von einer Prüfung und Bewertung des Schadens durch das Versicherungsunternehmen. Anschließend wird die Schadenshöhe festgelegt und die Entschädigung an den Versicherungsnehmer ausgezahlt. Im Bereich des Rechts werden Schadenregulierungen oft durch gerichtliche Verfahren geregelt, bei denen die Parteien ihre Ansprüche und Beweise vor Gericht vorbringen. Die Richter treffen dann eine Entscheidung über die Schadensregulierung, die von den Parteien akzeptiert werden muss. Im Finanzbereich können Schadenregulierungen durch verschiedene Verfahren erfolgen, wie z.B. durch Verhandlungen zwischen den beteiligten **
Was sind die gängigen Praktiken und Prozesse zur Schadenregulierung in den Bereichen Versicherung, Recht und Finanzen?
Die gängigen Praktiken und Prozesse zur Schadenregulierung in den Bereichen Versicherung, Recht und Finanzen umfassen die Meldung des Schadens an die Versicherung oder den rechtlichen Vertreter, die Bereitstellung von relevanten Unterlagen und Informationen zur Schadensregulierung, die Bewertung des Schadens durch die Versicherung oder den rechtlichen Vertreter und die anschließende Auszahlung der Entschädigung oder die Durchführung rechtlicher Schritte zur Schadensregulierung. Dabei werden die geltenden Gesetze, Vertragsbedingungen und finanziellen Richtlinien berücksichtigt, um eine faire und angemessene Regulierung des Schadens zu gewährleisten. Zudem können auch Verhandlungen zwischen den beteiligten Parteien sowie die Einbeziehung von Gutachtern und Expert **
Top-Angebote
Produkte zum Begriff Riegler-DKH-10-DKH:
-
SachversicherungSachversicherung , AVB für die Hausrat-, Wohngebäude-, Feuer-, Einbruchdiebstahl-, Raub-, Leitungswasser-, Glas-, Sturm-, erweiterte Elementarschaden- und Allgefahrenversicherung , Tagfahrleuchten > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20220420, Produktform: Leinen, Beilage: Leinen, Titel der Reihe: Grauer Kommentar##, Redaktion: Reusch, Peter~Schimikowski, Peter~Wandt, Manfred~Martin, Anton, Auflage: 22004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1899, Keyword: Versicherungsrecht; Hausratversicherung; Wohngebäudeversicherung; Feuerversicherung; Einbruchdiebstahlversicheurng; Raubversicherung; Leitungswasserversicherung; Glasversicherung; Sturmversicherung; erweiterte Elementarschadenversicherung, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LXVII, Seitenanzahl: 1899, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 229, Breite: 152, Höhe: 53, Gewicht: 1358, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406335211, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 1317141189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist die Unfallversicherung eine Sachversicherung?
Ist die Unfallversicherung eine Sachversicherung? Nein, die Unfallversicherung ist keine Sachversicherung, sondern eine Personenversicherung. Sie dient dazu, den Versicherten finanziell abzusichern, falls dieser durch einen Unfall gesundheitliche Schäden erleidet. Im Gegensatz dazu schützt eine Sachversicherung materielle Güter wie Gebäude, Hausrat oder Fahrzeuge vor Schäden durch bestimmte Risiken. Die Unfallversicherung deckt hauptsächlich die Folgen von Unfällen ab, unabhängig davon, ob sie zu Hause, bei der Arbeit oder in der Freizeit passieren. Sachversicherungen hingegen schützen vor Schäden an materiellen Gütern durch bestimmte Risiken wie Feuer, Diebstahl oder Naturkatastrophen. **
-
Ist eine Unfallversicherung eine Sachversicherung?
Eine Unfallversicherung ist eine spezielle Form der Personenversicherung, die finanzielle Leistungen im Falle eines Unfalls bietet. Im Gegensatz dazu deckt eine Sachversicherung Schäden an Sachwerten wie Gebäuden, Fahrzeugen oder Hausrat ab. Obwohl beide Arten von Versicherungen finanzielle Sicherheit bieten, unterscheiden sie sich in ihrem Leistungsumfang und den versicherten Risiken. Eine Unfallversicherung konzentriert sich ausschließlich auf Unfälle und deren Folgen für die versicherte Person, während eine Sachversicherung Sachschäden abdeckt, die durch verschiedene Ursachen entstehen können. **
-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
Ähnliche Suchbegriffe für Riegler-DKH-10-DKH
-
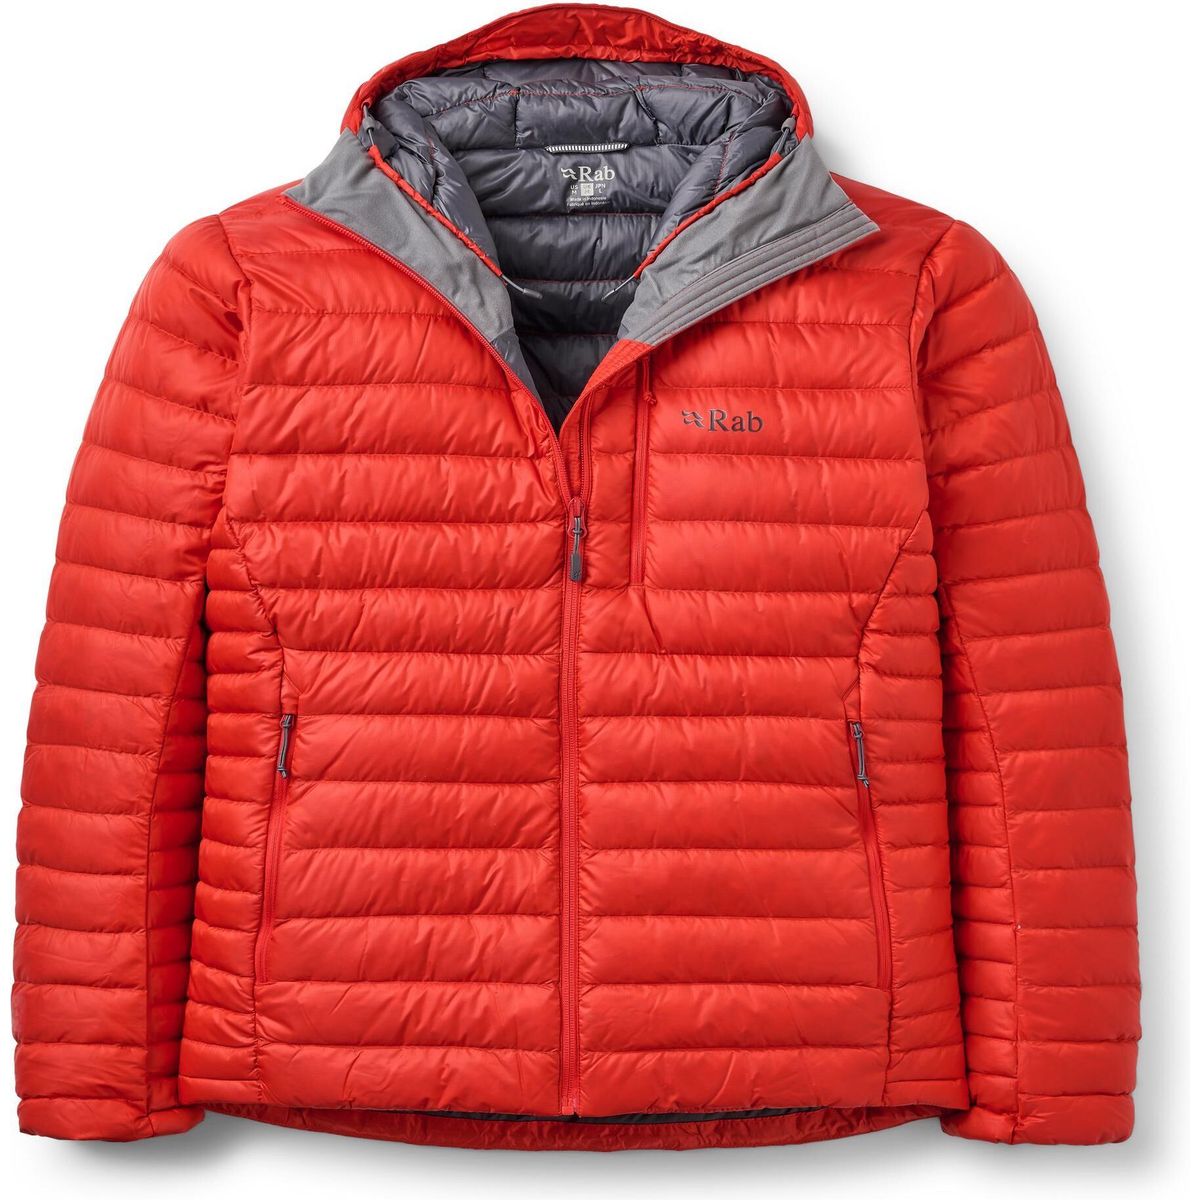
Rab Microlight Alpine Hoody dark horizon (DKH) L QDB-92-DKH-LRGDie Microlight Alpine Hoody von Rab ist der ideale Begleiter für alle Outdoor-Abenteuer. Diese Herrenjacke ist speziell für Aktivitäten wie Wandern, Klettern, Bergsteigen und Bouldern konzipiert. Sie überzeugt durch ihre Leichtigkeit und das winddichte Pertex® Quantum Material, das zuverlässigen Schutz bietet. Dank der unterschiedlichen Kammern in verschiedenen Körperzonen wird optimale Wärme und Beweglichkeit gewährleistet, genau dort, wo sie am meisten benötigt wird. Die Jacke ist mit einer verstellbaren Kapuze ausgestattet, die durch ihren formbaren, drahtverstärkten Schirm für zusätzlichen Schutz sorgt und sich bei Bedarf einfach verstauen lässt. Praktische Details wie die Einschubtaschen mit YKK®-Reißverschlüssen und die große Brusttasche bieten ausreichend Stauraum. Eine der Taschen kann als integrierte Aufbewahrungslösung mit Befestigungsschlaufe für den Klettergurt genutzt werden, was diese Jacke besonders funktional für Kletterer macht. Vorgeformte Ärmel ermöglichen uneingeschränkte Bewegungsfreiheit, während elastische Bündchen und ein verstellbarer Schnürzug am Saum die Wärmespeicherung optimieren. Der mittige YKK®-Frontreißverschluss ist mit einer isolierten Reißverschlussabdeckung versehen, um zusätzlichen Schutz vor Kälte zu bieten. Mit einer Länge von 74 cm in der rückwärtigen Mitte (Größe M) ist die Microlight Alpine Hoody nicht nur praktisch, sondern auch komfortabel zu tragen. Produktdetails Gemacht für: Herren Optimal für: Wandern Zustieg & Klettersteig Klettern Bergsteigen & Hochtouren Bouldern Freizeit Verschluss: YKK®-Frontreißverschluss mit isolierter Reißverschlussabdeckung Kapuze: verstellbar Saum: Saum mit verstellbarem Schnürzug Gewicht: 428 g (in Größe M) Rückenlänge: 74 cm (in Größe M) Daune: Bauschkraft: 700 Cuin Füllgewicht: 152g Passform: Regular Materialeigenschaften: Atmungsaktiv Wasserabweisend Dehnbare Materialien Besonders leichtgewichtig DWR imprägniert (Durable Water Repellent) Länge rückwärtige Mitte: 74cm / 29.1in (Size M) Hauptmaterial: 30D Pertex® Quantum with fluorocarbon-free DWR (43g/m²) Features: Besonders kompaktes Packmaß Atmungsaktiv Wasserabweisend Einschubtaschen mit YKK® -Reißverschluss und große Brusttasche mit Reißverschluss Unterschiedliche Kammern in unterschiedlichen Körperzonen für mehr Wärme und Beweglichkeit genau dort, wo sie gebraucht werden. Die bequeme, verstellbare Kapuze mit formbarem, drahtverstärktem Schirm schützt zuverlässig und lässt sich problemlos wegpacken. Verstaue wichtige Utensilien in der Brusttasche und zwei Reißverschluss-Einschubtaschen, von denen eine als integrierte Aufbewahrungslösung mit Befestigungsschlaufe für deinen Klettergurt dient. Perfekt zum Klettern und Bouldern mit vorgeformten Ärmeln für uneingeschränkte Bewegungsfreiheit. Ein Leichtgewicht mit wärmespeichernden Funktionen wie elastischen Bündchen und Saum mit verstellbarem Schnürzug. YKK®-Frontreißverschluss mittig mit isolierter Reißverschlussabdeckung. Materialien: Material Einsätze: Recycelte 700-cuin-Daune mit hydrophober Grangers-Beschichtung (152 g / 3oz, Größe M) Eigenschaften: winddicht, wasserabweisend, atmungsaktiv, leichtes Material, integrierter UV_Schutz, sehr kompakt zu verpacken, DWR imprägniert (Durable Water Repellent)220,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Unterschiede zwischen Haftpflichtversicherung und Sachversicherung?
Die Haftpflichtversicherung deckt Schäden ab, die man anderen zufügt, während die Sachversicherung Schäden an eigenen Sachen abdeckt. Die Haftpflichtversicherung schützt vor finanziellen Ansprüchen Dritter, die Sachversicherung vor Schäden an eigenen Besitztümern. Die Haftpflichtversicherung ist in vielen Fällen gesetzlich vorgeschrieben, während die Sachversicherung optional ist. **
-
Was sind die gängigen Prozesse und Verfahren zur Schadenregulierung in den Bereichen Versicherung, Recht und Finanzen?
In der Versicherungsbranche erfolgt die Schadenregulierung in der Regel durch die Einreichung eines Schadensberichts durch den Versicherungsnehmer, gefolgt von einer Überprüfung des Schadens durch den Versicherer und einer anschließenden Auszahlung des Schadensbetrags. Im Bereich des Rechts werden Schadenregulierungsverfahren oft durch gerichtliche Auseinandersetzungen oder außergerichtliche Vergleiche geregelt, wobei die Parteien versuchen, eine Einigung über die Schadensregulierung zu erzielen. Im Finanzbereich können Schadenregulierungsverfahren durch die Einreichung von Ansprüchen bei Finanzinstituten oder durch die Beteiligung an Schlichtungsverfahren geregelt werden, um eine angemessene Entschädigung für den erlittenen Schaden zu **
-
Was sind die gängigen Prozesse und Verfahren zur Schadenregulierung in den Bereichen Versicherung, Recht und Finanzen?
In der Versicherungsbranche erfolgt die Schadenregulierung in der Regel durch die Einreichung eines Schadensberichts durch den Versicherungsnehmer, gefolgt von einer Prüfung und Bewertung des Schadens durch das Versicherungsunternehmen. Anschließend wird die Schadenshöhe festgelegt und die Entschädigung an den Versicherungsnehmer ausgezahlt. Im Bereich des Rechts werden Schadenregulierungen oft durch gerichtliche Verfahren geregelt, bei denen die Parteien ihre Ansprüche und Beweise vor Gericht vorbringen. Die Richter treffen dann eine Entscheidung über die Schadensregulierung, die von den Parteien akzeptiert werden muss. Im Finanzbereich können Schadenregulierungen durch verschiedene Verfahren erfolgen, wie z.B. durch Verhandlungen zwischen den beteiligten **
-
Was sind die gängigen Praktiken und Prozesse zur Schadenregulierung in den Bereichen Versicherung, Recht und Finanzen?
Die gängigen Praktiken und Prozesse zur Schadenregulierung in den Bereichen Versicherung, Recht und Finanzen umfassen die Meldung des Schadens an die Versicherung oder den rechtlichen Vertreter, die Bereitstellung von relevanten Unterlagen und Informationen zur Schadensregulierung, die Bewertung des Schadens durch die Versicherung oder den rechtlichen Vertreter und die anschließende Auszahlung der Entschädigung oder die Durchführung rechtlicher Schritte zur Schadensregulierung. Dabei werden die geltenden Gesetze, Vertragsbedingungen und finanziellen Richtlinien berücksichtigt, um eine faire und angemessene Regulierung des Schadens zu gewährleisten. Zudem können auch Verhandlungen zwischen den beteiligten Parteien sowie die Einbeziehung von Gutachtern und Expert **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.