Domain bdpd.de kaufen?
Wir ziehen mit dem Projekt
bdpd.de um.
Sind Sie am Kauf der Domain
bdpd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bdpd.de kaufen?
Wie kann man effektiv eine langfristige Vermögensplanung erstellen, die sowohl finanzielle Investitionen, Steuerplanung, Altersvorsorge und Risikomanagement umfasst?
Um eine langfristige Vermögensplanung zu erstellen, ist es wichtig, zunächst eine genaue Bestandsaufnahme der aktuellen finanziellen Situation und Ziele durchzuführen. Dazu gehören die Analyse von Einkommen, Ausgaben, Vermögenswerten und Verbindlichkeiten. Anschließend sollte eine diversifizierte Anlagestrategie entwickelt werden, die sowohl kurz- als auch langfristige finanzielle Ziele berücksichtigt. Dies kann beinhalten, in verschiedene Anlageklassen wie Aktien, Anleihen, Immobilien und liquide Mittel zu investieren. Die Steuerplanung sollte ebenfalls ein integraler Bestandteil der Vermögensplanung sein, um Steuervorteile zu nutzen und die Steuerbelastung zu minimieren. Zusätzlich ist es wichtig, eine Altersvorsorgestrategie zu entwick **
Wie kann man eine langfristige Vermögensstrategie entwickeln, die sowohl Investitionen, Steuerplanung als auch Risikomanagement berücksichtigt?
Um eine langfristige Vermögensstrategie zu entwickeln, ist es wichtig, zunächst klare finanzielle Ziele zu definieren und eine realistische Zeitachse für ihre Erreichung festzulegen. Anschließend sollte man eine diversifizierte Anlagestrategie verfolgen, die verschiedene Anlageklassen wie Aktien, Anleihen, Immobilien und Rohstoffe umfasst, um das Risiko zu streuen. Des Weiteren ist eine sorgfältige Steuerplanung entscheidend, um die Steuerbelastung zu minimieren und die Rendite zu maximieren. Schließlich ist es wichtig, ein umfassendes Risikomanagement zu implementieren, das sowohl finanzielle als auch persönliche Risiken berücksichtigt und entsprechende Absicherungsstrategien umfasst. **


Ähnliche Suchbegriffe für Steuerplanung
Top-Angebote
Produkte zum Begriff Steuerplanung:
-
Schneeloch, Dieter: Übungsbuch zur Betriebswirtschaftlichen Steuerlehre Band 2: SteuerplanungÜbungsbuch zur Betriebswirtschaftlichen Steuerlehre Band 2: Steuerplanung , Band 2: Steuerplanung , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20241208, Autoren: Schneeloch, Dieter~Frieling, Melanie, Seitenzahl/Blattzahl: 160, Keyword: Finanzierung; Investition; Rechtsform; Standortwahl; Steuerplanung, Fachschema: Finanzmanagement~Management / Finanzmanagement~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 168 Blätter, Länge: 240, Breite: 160, Höhe: 12, Gewicht: 356, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
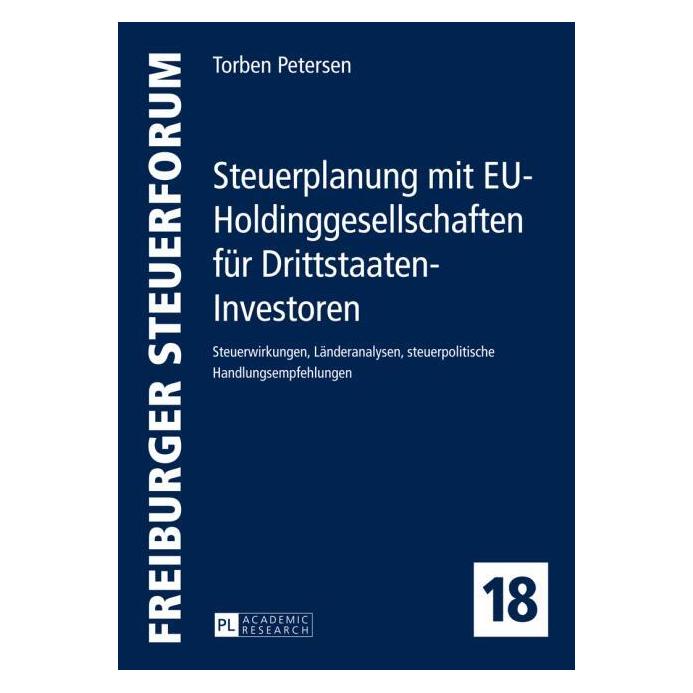
Peter Lang Steuerplanung mit EU-Holdinggesellschaften für Drittstaaten-Investoren (Deutsch, Hardcover, Torben Petersen) (7280987)Peter Lang Steuerplanung mit EU-Holdinggesellschaften für Drittstaaten-Investoren (Deutsch, Hardcover, Torben Petersen) (7280987)87,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Entscheidungsorientierte Steuerplanung, Taschenbuch von Manfred Eisenach, Betriebswirtschaftlicher Verlag Gabler, 978-3-409-50041-8Entscheidungsorientierte Steuerplanung, Taschenbuch Von Manfred Eisenach, Betriebswirtschaftlicher Verlag Gabler, 978-3-409-50041-8, Seitenanzahl: 38854,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie kann man eine langfristige Vermögensstrategie entwickeln, die sowohl Investitionen, Steuerplanung als auch Risikomanagement berücksichtigt?
Um eine langfristige Vermögensstrategie zu entwickeln, ist es wichtig, zunächst klare finanzielle Ziele zu definieren und eine realistische Zeitachse für ihre Erreichung festzulegen. Anschließend sollte eine diversifizierte Investitionsstrategie entwickelt werden, die verschiedene Anlageklassen wie Aktien, Anleihen, Immobilien und Rohstoffe umfasst, um das Risiko zu streuen. Des Weiteren ist eine sorgfältige Steuerplanung entscheidend, um die Steuerbelastung zu minimieren und die Rendite zu maximieren. Schließlich sollte auch ein umfassendes Risikomanagement implementiert werden, das die Absicherung gegen unvorhergesehene Ereignisse wie Krankheit, Arbeitslosigkeit oder Marktschwankungen umfasst. **
-
Wie kann man eine langfristige Vermögensstrategie entwickeln, die sowohl Investitionen, Steuerplanung als auch Risikomanagement berücksichtigt?
Um eine langfristige Vermögensstrategie zu entwickeln, ist es wichtig, zunächst klare finanzielle Ziele zu definieren und eine realistische Zeitachse für ihre Erreichung festzulegen. Anschließend sollte man eine diversifizierte Anlagestrategie verfolgen, die verschiedene Anlageklassen wie Aktien, Anleihen, Immobilien und Rohstoffe umfasst, um das Risiko zu streuen und langfristige Renditen zu maximieren. Des Weiteren ist eine sorgfältige Steuerplanung entscheidend, um die Steuerbelastung zu minimieren und die Rendite zu optimieren. Schließlich ist es wichtig, ein umfassendes Risikomanagement zu implementieren, das sowohl finanzielle als auch persönliche Risiken berücksichtigt und geeignete Absicherungsstrategien umfasst **
-
Ist die Unfallversicherung eine Sachversicherung?
Ist die Unfallversicherung eine Sachversicherung? Nein, die Unfallversicherung ist keine Sachversicherung, sondern eine Personenversicherung. Sie dient dazu, den Versicherten finanziell abzusichern, falls dieser durch einen Unfall gesundheitliche Schäden erleidet. Im Gegensatz dazu schützt eine Sachversicherung materielle Güter wie Gebäude, Hausrat oder Fahrzeuge vor Schäden durch bestimmte Risiken. Die Unfallversicherung deckt hauptsächlich die Folgen von Unfällen ab, unabhängig davon, ob sie zu Hause, bei der Arbeit oder in der Freizeit passieren. Sachversicherungen hingegen schützen vor Schäden an materiellen Gütern durch bestimmte Risiken wie Feuer, Diebstahl oder Naturkatastrophen. **
-
Ist eine Unfallversicherung eine Sachversicherung?
Eine Unfallversicherung ist eine spezielle Form der Personenversicherung, die finanzielle Leistungen im Falle eines Unfalls bietet. Im Gegensatz dazu deckt eine Sachversicherung Schäden an Sachwerten wie Gebäuden, Fahrzeugen oder Hausrat ab. Obwohl beide Arten von Versicherungen finanzielle Sicherheit bieten, unterscheiden sie sich in ihrem Leistungsumfang und den versicherten Risiken. Eine Unfallversicherung konzentriert sich ausschließlich auf Unfälle und deren Folgen für die versicherte Person, während eine Sachversicherung Sachschäden abdeckt, die durch verschiedene Ursachen entstehen können. **

Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
Was sind die wichtigsten Überlegungen bei der Entwicklung einer langfristigen Vermögensstrategie, die Aspekte wie Investitionen, Steuerplanung, Risikomanagement und Ruhestandsplanung berücksichtigt?
Bei der Entwicklung einer langfristigen Vermögensstrategie ist es wichtig, eine ausgewogene und diversifizierte Anlagestrategie zu verfolgen, um das Risiko zu minimieren und langfristiges Wachstum zu fördern. Gleichzeitig sollte auch die Steuerplanung berücksichtigt werden, um die Steuerbelastung zu minimieren und die Rendite zu maximieren. Ein umfassendes Risikomanagement ist entscheidend, um potenzielle Verluste zu begrenzen und die finanzielle Sicherheit zu gewährleisten. Schließlich ist es wichtig, auch die Ruhestandsplanung zu berücksichtigen, um sicherzustellen, dass genügend Mittel für den Ruhestand vorhanden sind und die finanziellen Ziele erreicht werden können. **
Top-Angebote
Produkte zum Begriff Steuerplanung:
-
Schneeloch, Dieter: Übungsbuch zur Betriebswirtschaftlichen Steuerlehre Band 2: SteuerplanungÜbungsbuch zur Betriebswirtschaftlichen Steuerlehre Band 2: Steuerplanung , Band 2: Steuerplanung , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20241208, Autoren: Schneeloch, Dieter~Frieling, Melanie, Seitenzahl/Blattzahl: 160, Keyword: Finanzierung; Investition; Rechtsform; Standortwahl; Steuerplanung, Fachschema: Finanzmanagement~Management / Finanzmanagement~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 168 Blätter, Länge: 240, Breite: 160, Höhe: 12, Gewicht: 356, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man effektiv eine langfristige Vermögensplanung erstellen, die sowohl finanzielle Investitionen, Steuerplanung, Altersvorsorge und Risikomanagement umfasst?
Um eine langfristige Vermögensplanung zu erstellen, ist es wichtig, zunächst eine genaue Bestandsaufnahme der aktuellen finanziellen Situation und Ziele durchzuführen. Dazu gehören die Analyse von Einkommen, Ausgaben, Vermögenswerten und Verbindlichkeiten. Anschließend sollte eine diversifizierte Anlagestrategie entwickelt werden, die sowohl kurz- als auch langfristige finanzielle Ziele berücksichtigt. Dies kann beinhalten, in verschiedene Anlageklassen wie Aktien, Anleihen, Immobilien und liquide Mittel zu investieren. Die Steuerplanung sollte ebenfalls ein integraler Bestandteil der Vermögensplanung sein, um Steuervorteile zu nutzen und die Steuerbelastung zu minimieren. Zusätzlich ist es wichtig, eine Altersvorsorgestrategie zu entwick **
-
Wie kann man eine langfristige Vermögensstrategie entwickeln, die sowohl Investitionen, Steuerplanung als auch Risikomanagement berücksichtigt?
Um eine langfristige Vermögensstrategie zu entwickeln, ist es wichtig, zunächst klare finanzielle Ziele zu definieren und eine realistische Zeitachse für ihre Erreichung festzulegen. Anschließend sollte man eine diversifizierte Anlagestrategie verfolgen, die verschiedene Anlageklassen wie Aktien, Anleihen, Immobilien und Rohstoffe umfasst, um das Risiko zu streuen. Des Weiteren ist eine sorgfältige Steuerplanung entscheidend, um die Steuerbelastung zu minimieren und die Rendite zu maximieren. Schließlich ist es wichtig, ein umfassendes Risikomanagement zu implementieren, das sowohl finanzielle als auch persönliche Risiken berücksichtigt und entsprechende Absicherungsstrategien umfasst. **
-
Wie kann man eine langfristige Vermögensstrategie entwickeln, die sowohl Investitionen, Steuerplanung als auch Risikomanagement berücksichtigt?
Um eine langfristige Vermögensstrategie zu entwickeln, ist es wichtig, zunächst klare finanzielle Ziele zu definieren und eine realistische Zeitachse für ihre Erreichung festzulegen. Anschließend sollte eine diversifizierte Investitionsstrategie entwickelt werden, die verschiedene Anlageklassen wie Aktien, Anleihen, Immobilien und Rohstoffe umfasst, um das Risiko zu streuen. Des Weiteren ist eine sorgfältige Steuerplanung entscheidend, um die Steuerbelastung zu minimieren und die Rendite zu maximieren. Schließlich sollte auch ein umfassendes Risikomanagement implementiert werden, das die Absicherung gegen unvorhergesehene Ereignisse wie Krankheit, Arbeitslosigkeit oder Marktschwankungen umfasst. **
-
Wie kann man eine langfristige Vermögensstrategie entwickeln, die sowohl Investitionen, Steuerplanung als auch Risikomanagement berücksichtigt?
Um eine langfristige Vermögensstrategie zu entwickeln, ist es wichtig, zunächst klare finanzielle Ziele zu definieren und eine realistische Zeitachse für ihre Erreichung festzulegen. Anschließend sollte man eine diversifizierte Anlagestrategie verfolgen, die verschiedene Anlageklassen wie Aktien, Anleihen, Immobilien und Rohstoffe umfasst, um das Risiko zu streuen und langfristige Renditen zu maximieren. Des Weiteren ist eine sorgfältige Steuerplanung entscheidend, um die Steuerbelastung zu minimieren und die Rendite zu optimieren. Schließlich ist es wichtig, ein umfassendes Risikomanagement zu implementieren, das sowohl finanzielle als auch persönliche Risiken berücksichtigt und geeignete Absicherungsstrategien umfasst **
Ähnliche Suchbegriffe für Steuerplanung
-
Peter Lang Steuerplanung mit EU-Holdinggesellschaften für Drittstaaten-Investoren (Deutsch, Hardcover, Torben Petersen) (7280987)Peter Lang Steuerplanung mit EU-Holdinggesellschaften für Drittstaaten-Investoren (Deutsch, Hardcover, Torben Petersen) (7280987)87,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Entscheidungsorientierte Steuerplanung, Taschenbuch von Manfred Eisenach, Betriebswirtschaftlicher Verlag Gabler, 978-3-409-50041-8Entscheidungsorientierte Steuerplanung, Taschenbuch Von Manfred Eisenach, Betriebswirtschaftlicher Verlag Gabler, 978-3-409-50041-8, Seitenanzahl: 38854,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Abkommensrechtliche Besteuerungskonflikte beim Einsatz von Betriebsstätten in der internationalen Steuerplanung, Taschenbuch von Matthias Korff,Abkommensrechtliche Besteuerungskonflikte Beim Einsatz Von Betriebsstätten In Der Internationalen Steuerplanung, Taschenbuch Von Matthias Korff, Nomos, 978-3-8329-6877-9, Seitenanzahl: 55399,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist die Unfallversicherung eine Sachversicherung?
Ist die Unfallversicherung eine Sachversicherung? Nein, die Unfallversicherung ist keine Sachversicherung, sondern eine Personenversicherung. Sie dient dazu, den Versicherten finanziell abzusichern, falls dieser durch einen Unfall gesundheitliche Schäden erleidet. Im Gegensatz dazu schützt eine Sachversicherung materielle Güter wie Gebäude, Hausrat oder Fahrzeuge vor Schäden durch bestimmte Risiken. Die Unfallversicherung deckt hauptsächlich die Folgen von Unfällen ab, unabhängig davon, ob sie zu Hause, bei der Arbeit oder in der Freizeit passieren. Sachversicherungen hingegen schützen vor Schäden an materiellen Gütern durch bestimmte Risiken wie Feuer, Diebstahl oder Naturkatastrophen. **
-
Ist eine Unfallversicherung eine Sachversicherung?
Eine Unfallversicherung ist eine spezielle Form der Personenversicherung, die finanzielle Leistungen im Falle eines Unfalls bietet. Im Gegensatz dazu deckt eine Sachversicherung Schäden an Sachwerten wie Gebäuden, Fahrzeugen oder Hausrat ab. Obwohl beide Arten von Versicherungen finanzielle Sicherheit bieten, unterscheiden sie sich in ihrem Leistungsumfang und den versicherten Risiken. Eine Unfallversicherung konzentriert sich ausschließlich auf Unfälle und deren Folgen für die versicherte Person, während eine Sachversicherung Sachschäden abdeckt, die durch verschiedene Ursachen entstehen können. **
-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Was sind die wichtigsten Überlegungen bei der Entwicklung einer langfristigen Vermögensstrategie, die Aspekte wie Investitionen, Steuerplanung, Risikomanagement und Ruhestandsplanung berücksichtigt?
Bei der Entwicklung einer langfristigen Vermögensstrategie ist es wichtig, eine ausgewogene und diversifizierte Anlagestrategie zu verfolgen, um das Risiko zu minimieren und langfristiges Wachstum zu fördern. Gleichzeitig sollte auch die Steuerplanung berücksichtigt werden, um die Steuerbelastung zu minimieren und die Rendite zu maximieren. Ein umfassendes Risikomanagement ist entscheidend, um potenzielle Verluste zu begrenzen und die finanzielle Sicherheit zu gewährleisten. Schließlich ist es wichtig, auch die Ruhestandsplanung zu berücksichtigen, um sicherzustellen, dass genügend Mittel für den Ruhestand vorhanden sind und die finanziellen Ziele erreicht werden können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.